Lãi suất cho vay bình quân tháng 8/2026 đã lên tới 10,7%/năm trong khi lãi suất cho vay ngắn hạn với các lĩnh vực ưu tiên cũng chạm trần 4% theo quy định của NHNN.
Lãi suất cho vay bình quân chạm mốc 10,7%/năm
Ngân hàng Nhà nước (NHNN) mới đây đã công bố diễn biến lãi suất của tổ chức tín dụng đối với khách hàng trong tháng 8/2026.
Theo đó, lãi suất cho vay bình quân của nhóm ngân hàng thương mại nhà nước và nhóm ngân hàng thương mại cổ phần đối với các khoản cho vay mới và cũ còn dư nợ ở mức 8,4- 10,7%/năm, tăng 0,2 điểm phần trăm so với tháng trước. Lãi suất cho vay ngắn hạn bình quân bằng VND đối với lĩnh vực ưu tiên khoảng 4,0%/năm, bằng mức lãi suất cho vay ngắn hạn tối đa theo quy định của NHNN (4%/năm).
Còn theo công bố trên website của các ngân hàng, nhóm Big4 như BIDV, Vietcombank hiện đang có lãi suất cho vay bình quân khoảng 7,4 – 7,6%/năm. Ở một số ngân hàng tư nhân như Eximbank, MBV, KienlongBank, mức lãi suất cho vay bình quân dao động từ 8,4 – 9,5%/năm.
Song, con số này chưa phản ánh đúng thực tế khi mức lãi suất cho vay mà khách hàng phải trả thực tế cao hơn đáng kể. Cụ thể, nhóm ngân hàng Big4 hiện đang cho vay với lãi suất dao động từ 9 – 10,5%/năm. Ở phía tư nhân, mức lãi suất cho vay hiện đã vượt 10%/năm tại phần lớn các ngân hàng. Đơn cử như Vikki Bank có mức lãi suất 10,82%/năm, BVBank ở mức 10,72%/năm và Bac A Bank là 10,48%/năm.
Techcombank có lãi suất cho vay bình quân ở mức 10,62%/năm đối với khách hàng cá nhân và 9,64%/năm đối với khách hàng doanh nghiệp. Tại OCB, ngân hàng này đang cho vay ở mức 10,52%/năm trong khi Bac A Bank công bố lãi suất đầu ra 10,48%/năm. Thậm chí, có những ngân hàng có lãi suất cho vay bình quân lên tới 11%, như GPBank.
Ở các khoản vay cũ, lãi suất thả nổi được tính dựa trên lãi suất cơ sở hoặc lãi suất tham chiếu cộng biên độ khoảng 3,3-3,5%, đưa mức lãi suất thực tế người vay phải chịu đang phổ biến quanh mức 13-16%/năm, thậm chí lên tới 17%/năm, tùy thuộc vào nhiều yếu tố như thời hạn, mục đích vay, tài sản thế chấp, lịch sử tín dụng.
Phía lãi suất huy động cũng có diễn biến tương tự. Theo số liệu của NHNN, lãi suất tiền gửi bằng VND bình quân của nhóm ngân hàng thương mại nhà nước và nhóm ngân hàng thương mại cổ phần đối với các khoản tiền gửi mới và cũ ở mức 0,1- 0,2%/năm đối với tiền gửi không kỳ hạn và có kỳ hạn dưới 1 tháng; 4,1-4,6%/năm đối với tiền gửi có kỳ hạn từ 1 tháng đến dưới 6 tháng; 6,5-8,0%/năm đối với tiền gửi có kỳ hạn từ 6 tháng đến 12 tháng; 6,1-7,6%/năm đối với tiền gửi có kỳ hạn từ trên 12 tháng đến 24 tháng và 7,2-8,1%/năm đối với kỳ hạn trên 24 tháng.
Mức lãi suất huy động này cao hơn 0,2 điểm % so với tháng trước nhưng vẫn chưa phản ánh đúng thực tế. Ghi nhận tại nhiều ngân hàng, mức lãi suất huy động mà khách hàng có thể nhận được ở quanh ngưỡng 9 – 10%/năm nhờ các chương trình ưu đãi cộng lãi suất, thỏa thuận riêng, quà tặng,…
Lãi suất sẽ tiếp tục neo ở mức cao
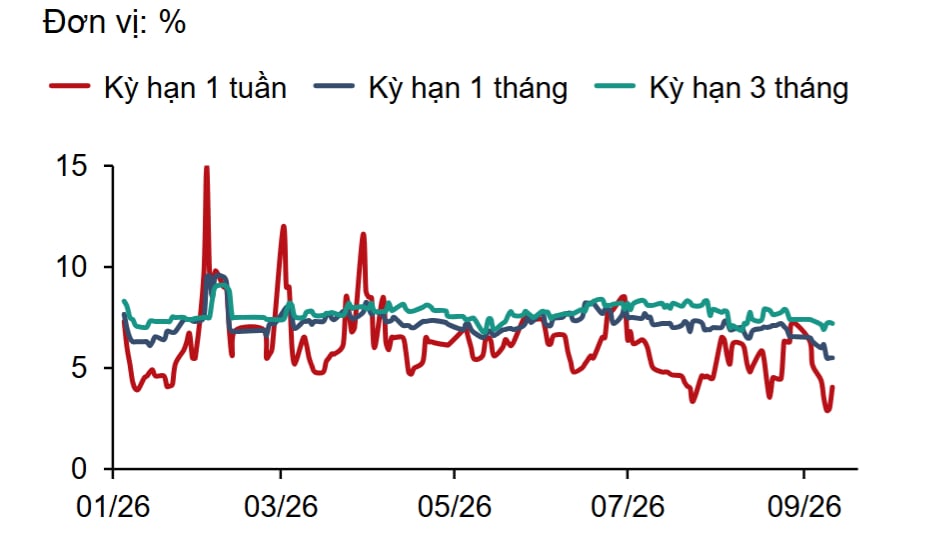
Theo bộ phận phân tích của Chứng khoán TCBS (TCBS Research), trên thị trường tiền tệ tháng 8/2026, áp lực thanh khoản nhìn chung đã giảm bớt so với giai đoạn trước. Cụ thể, lãi suất liên ngân hàng ở các kỳ hạn ngắn như qua đêm và 1 tuần đã giảm về mức thấp. Tuy nhiên, các kỳ hạn dài hơn từ 1-3 tháng vẫn dao động quanh vùng 6,9-7,5%, cho thấy các ngân hàng vẫn đang thận trọng về triển vọng thanh khoản trong những tháng tới.
Có thể thấy thanh khoản ngắn hạn đang khá dồi dào, nhưng thị trường vẫn chưa hoàn toàn loại bỏ những áp lực thanh khoản trong trung hạn.
Phía TCBS Researh nhận định, đối với lãi suất huy động, dư địa giảm sâu hiện không còn nhiều khi lạm phát đang chịu áp lực tăng trở lại và nhu cầu vốn tiếp tục duy trì ở mức cao để phục vụ các dự án hạ tầng và đầu tư quy mô lớn. Điều này khiến các ngân hàng vẫn cần duy trì khả năng huy động vốn để đáp ứng tăng trưởng tín dụng.
Tuy vậy, phía TCBS Research cho rằng vẫn có một số yếu tố giúp hạn chế rủi ro lãi suất tăng mạnh. Đầu tiên, giải ngân đầu tư công được kỳ vọng tăng tốc trong những tháng cuối năm, qua đó bổ sung thêm thanh khoản cho nền kinh tế. Thực tế, tăng trưởng huy động VND lũy kế từ cuối năm 2025 đến ngày 22/8/2026 đạt 8,77%, vượt mức 8,38% của tăng trưởng tín dụng, cho thấy một phần dòng tiền được bơm ra thông qua hoạt động đầu tư công có thể đang quay trở lại hệ thống ngân hàng.
Cùng với đó, NHNN vẫn còn dư địa triển khai các biện pháp hỗ trợ thanh khoản khi cần thiết, bao gồm tăng quy mô bơm vốn trên thị trường mở (OMO), kéo dài kỳ hạn hỗ trợ hoặc sử dụng các công cụ điều tiết phù hợp khác. Điều này giúp giảm nguy cơ thanh khoản hệ thống trở nên quá căng thẳng, qua đó hạn chế nhu cầu cạnh tranh huy động vốn bằng cách nâng mạnh lãi suất tiền gửi.
TCBS Research dự báo lãi suất huy động sẽ chủ yếu đi ngang từ nay đến cuối năm. Trong kịch bản tích cực hơn, nếu NHNN có thể quay lại mua ngoại tệ bổ sung dự trữ khi tỷ giá ở vùng thấp, lượng VND được bơm thêm vào hệ thống sẽ tạo dư địa để lãi suất giảm.
Trong khi đó, bộ phận phân tích của Chứng khoán Guotai Haitong (Vietnam) nhận định dù có những điều tiết nhất định về mặt chính sách, mặt bằng lãi suất huy động vẫn tương đối cao và có sự phân hóa giữa các ngân hàng, đặc biệt tại nhóm ngân hàng cổ phần tư nhân, trong khi nhóm Big4 tiếp tục duy trì mặt bằng thấp hơn.
Theo Guotai Haitong Research, lãi suất huy động khó giảm nhanh trong ngắn hạn. Dù vậy, tín hiệu tích cực là áp lực tăng mạnh trên diện rộng đã giảm so với tháng 7. Trong ngắn hạn, xu hướng nhiều khả năng sẽ là lãi suất duy trì ở mức tương đối cao, hạ nhiệt dần và phân hóa giữa các ngân hàng; trong khi chính sách tiền tệ tiếp tục theo hướng hỗ trợ tăng trưởng có mục tiêu nhưng vẫn kiểm soát ổn định vĩ mô.
Tuy nhiên, Guotai Haitong Research cũng cho rằng cơ quan quản lý sẽ đứng trước lựa chọn khó khăn hiện nay, khi nền lãi suất thị trường 1 (áp dụng cho người dân và doanh nghiệp phi tài chính) ở mức cao, đồng thời lạm phát cũng chạm ngưỡng. Với tình hình hiện tại, nhiều khả năng Chính phủ sẽ chấp nhận lạm phát cao hơn ngưỡng 1 chút để thúc đẩy kinh tế, tuy nhiên nếu tình hình diễn biến bất lợi do các áp lực quốc tế như suy thoái, lãi suất Fed tăng … có thể sẽ có sự thay đổi trong định hướng.