Tiền gửi thanh toán của cá nhân tại các ngân hàng đến cuối quý II đạt khoảng 1,22 triệu tỷ đồng, giảm gần 10% so với cùng kỳ năm ngoái nhưng tăng nhẹ so với cuối quý I.
Số liệu mới nhất của Ngân hàng Nhà nước (NHNN) cho thấy, đến cuối quý II/2026, tiền gửi thanh toán của cá nhân tại các ngân hàng đạt khoảng 1,22 triệu tỷ đồng. Con số này giảm khoảng 130.000 tỷ đồng, tương đương gần 10%, so với mức đỉnh gần 1,35 triệu tỷ đồng vào quý II/2025 nhưng tăng nhẹ so với cuối quý I/2026.
Tiền gửi thanh toán là các khoản tiền gửi không kỳ hạn còn hoạt động của cá nhân tại ngân hàng, chủ yếu được sử dụng cho các dịch vụ thanh toán như thẻ và các phương tiện thanh toán không dùng tiền mặt khác. Đây là nguồn tiền có tính thanh khoản cao, phục vụ nhu cầu chi tiêu và giao dịch thường xuyên của khách hàng.
Với ngân hàng, tiền gửi thanh toán là một cấu phần quan trọng trong nguồn vốn huy động. Lãi suất tiền gửi không kỳ hạn (CASA) thường thấp hơn đáng kể so với tiền gửi có kỳ hạn.
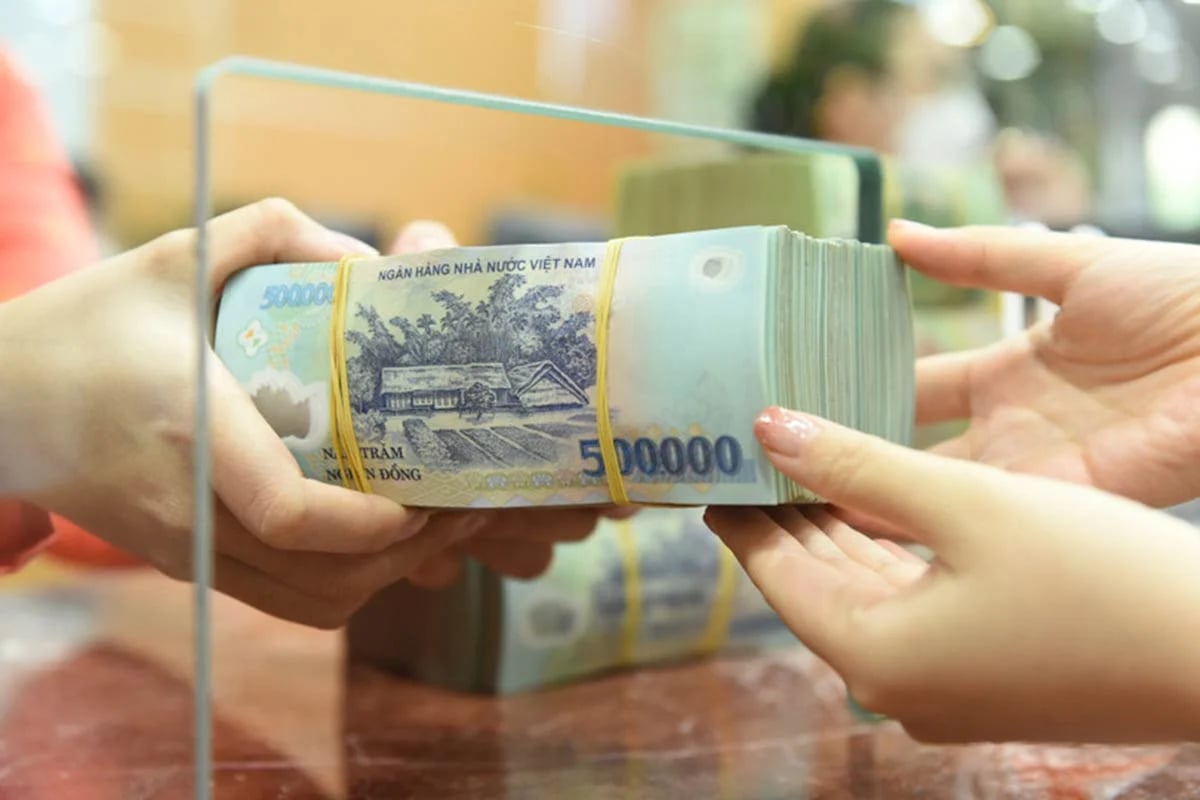
Theo quy định của NHNN, tiền gửi không kỳ hạn được trả lãi tối đa 0,5% một năm.
Dù số dư tiền gửi không kỳ hạn của cá nhân tại các ngân hàng giảm song số tài khoản thanh toán tiếp tục tăng đều qua các quý và lập kỷ lục mới.
Đến cuối tháng 6, hệ thống ngân hàng có gần 256,7 triệu tài khoản thanh toán cá nhân, mức cao nhất từ trước đến nay.
Với tổng số dư tiền gửi thanh toán khoảng 1,22 triệu tỷ đồng, ước tính vào cuối quý II năm nay, số dư bình quân trên một tài khoản thanh toán cá nhân là 4,75 triệu đồng.
Trong khi tiền gửi thanh toán giảm thì tổng tiền gửi của dân cư tại hệ thống ngân hàng vẫn tăng. Đến cuối quý II, tiền gửi dân cư đạt hơn 11 triệu tỷ đồng, tăng 7% so với đầu năm, trong bối cảnh mặt bằng lãi suất tiết kiệm lên cao.
Mức lãi suất tiết kiệm 9% ngày càng xuất hiện ở nhiều tổ chức tín dụng, được các nhân viên tín dụng tư vấn, chào mời với các khoản tiền gửi từ vài trăm triệu đồng.
Tiền gửi thanh toán giảm một phần là do dòng tiền này đã được chuyển sang các sản phẩm tiền gửi có kỳ hạn trong bối cảnh lãi suất huy động có dấu hiệu tăng trở lại. Thay vì để tiền trong tài khoản thanh toán với mức lãi suất thấp, người dân có thể ưu tiên các kênh tiền gửi có kỳ hạn để tối ưu hóa khoản tiền nhàn rỗi.
Mai Anh / Vietnamfinance.vn