Thời gian qua, mặt bằng lãi suất cơ sở tiếp tục được nhiều ngân hàng điều chỉnh theo hướng tăng. Người chịu tác động trực tiếp nhất là những khách hàng đang vay theo cơ chế lãi suất thả nổi và sắp đến kỳ điều chỉnh lãi suất.
Lãi suất cho vay tiếp tục nhích lên
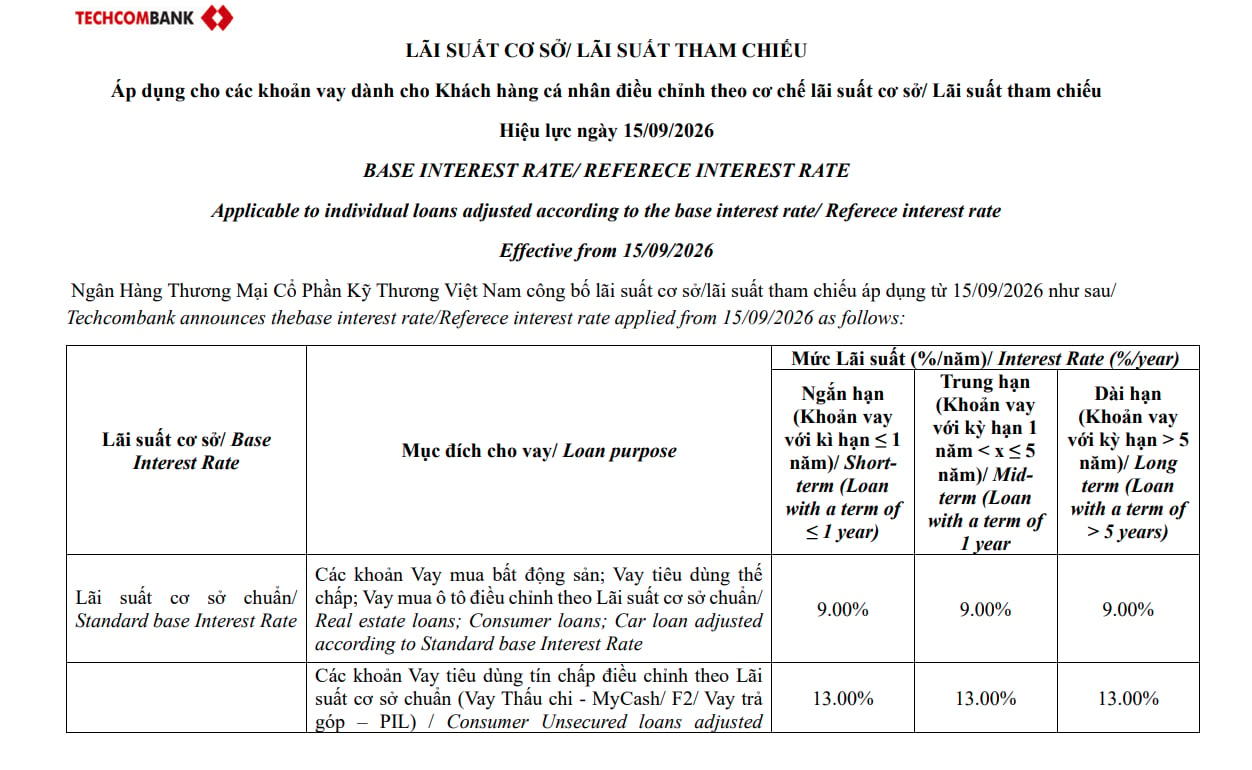
Ngân hàng TMCP Á Châu (ACB) vừa công bố mức lãi suất cơ sở 9,5%, áp dụng từ ngày 1/10/2026. Trước đó, trong giữa tháng 9/2026, Techcombank cũng đã điều chỉnh lãi suất cơ sở tăng lên 9%/năm đối với các khoản vay mua bất động, vay tiêu dùng thế chấp, vay mua ô tô và 13% đối với các khoản vay tiêu dùng tín chấp.
Ở phía khách hàng doanh nghiệp, mức lãi suất cơ sở tại Techcombank là 8,8%/năm đối với các khoản vay kinh doanh có tài sản bảo đảm của chủ hộ kinh doanh/chủ cơ sở sản xuất kinh doanh.
VPBank cũng công bố biểu lãi suất cơ sở mới dành cho các khoản vay có tài sản bảo đảm của khách hàng cá nhân, bắt đầu áp dụng từ ngày 18/9/2026. Cụ thể, đối với các khoản vay giải ngân sau ngày 15/11/2024, lãi suất cơ sở áp dụng cho các khoản vay bất động sản, tiêu dùng, ô tô, sản xuất kinh doanh được điều chỉnh lên 11 – 13,5%/năm tùy theo từng kỳ hạn. Trong khi đó, lãi suất cơ sở áp dụng cho các khoản vay còn lại dao động từ 9,4 – 11,4%/năm tùy theo từng kỳ hạn.
Lãi suất cơ sở chưa phải mức lãi suất khách hàng thực sự phải trả, mà chỉ là mốc để ngân hàng tính toán. Với khoản vay thả nổi, ngân hàng cộng thêm một khoản biên độ, thường từ 3 đến 5%/năm, vào lãi suất cơ sở để ra lãi suất áp dụng cho từng kỳ. Ví dụ, lãi suất cơ sở là 9% và biên độ là 3% thì khách hàng trả 12%/năm.
Con số cuối cùng còn phụ thuộc vào cách tính lãi, thời điểm ngân hàng điều chỉnh lại lãi suất và các điều khoản trong hợp đồng tín dụng. Do đó, khi lãi suất cơ sở tăng, người chịu tác động trực tiếp nhất là những khách hàng đang vay thả nổi và sắp đến kỳ điều chỉnh lãi suất. Những khoản vay đang trong thời gian ưu đãi hoặc cố định lãi suất sẽ chưa bị ảnh hưởng ngay.
Ghi nhận trên thị trường, lãi suất thả nổi của nhiều khoản vay cũng đã chạm mốc cao mới. Nhiều khoản vay mua nhà, mua ô tô đồng loạt tăng lên 16 – 20%/năm.
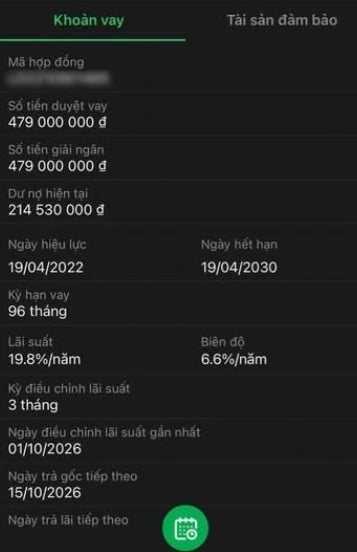
Thời gian qua, mặt bằng lãi suất cho vay tiếp tục được điều chỉnh theo hướng tăng. Theo số liệu cập nhật mới nhất của Ngân hàng Nhà nước, trong tháng 8/2026, lãi suất cho vay bình quân của nhóm ngân hàng thương mại nhà nước và nhóm ngân hàng thương mại cổ phần đối với các khoản cho vay mới và cũ còn dư nợ ở mức 8,4- 10,7%/năm.
Lãi suất cho vay ngắn hạn bình quân bằng VND đối với lĩnh vực ưu tiên khoảng 4,0%/năm, bằng mức lãi suất cho vay ngắn hạn tối đa theo quy định của NHNN (4%/năm).
Thực trạng này diễn ra trong bối cảnh lãi suất huy động vẫn ở mức cao. Dù có những điều tiết nhất định về mặt chính sách, mặt bằng lãi suất huy động vẫn tương đối cao và có sự phân hóa giữa các ngân hàng, đặc biệt tại nhóm ngân hàng cổ phần tư nhân, trong khi nhóm Big4 tiếp tục duy trì mặt bằng thấp hơn. Điều này kéo theo mặt bằng lãi suất cho vay vẫn tiếp tục neo ở mức cao.
Theo Shinhan Securities, lãi suất huy động kỳ hạn 12 tháng bình quân tại các ngân hàng thương mại nhà nước ở mức 5,9%, tăng 122 điểm cơ bản so với đáy 4.68%, mức duy trì trong hai năm từ tháng 3/2024 đến tháng 11/2025, trước khi tăng lên 5,2% vào tháng 12/2025 và 5,9% vào tháng 3/2026.
Kỳ vọng lãi suất đi ngang trong quý IV
Áp lực giá dầu thế giới gia tăng khiến chỉ số CPI có nguy cơ vượt mức mục tiêu 4,5%, đồng thời tác động trực tiếp đẩy lợi suất trái phiếu chính phủ và lãi suất huy động lên cao. Trước thực trạng đó, NHNN và Bộ Tài chính đã chủ động triển khai các biện pháp hỗ trợ linh hoạt, trong đó phải kể đến Thông tư số 50/2026/TT-NHNN nhằm nới lỏng trần tỷ lệ cho vay trên huy động LDR lên 95% theo lộ trình và kéo dài các chính sách ưu đãi thuế xăng dầu.
Trong một chia sẻ mới đây, ông Nguyễn Minh Tuấn, CEO AFA Capital cho biết, Thông tư 50 giúp các ngân hàng không phải tiếp tục cuộc đua huy động và có thêm dư địa cho vay đối với nền kinh tế. “Thông tư 50 giúp giảm áp lực huy động của toàn bộ hệ thống ngân hàng, từ đó, các ngân hàng không cần phải đẩy lãi suất lên cao như thời gian qua nữa”, ông nói.
Trên thị trường liên ngân hàng, lãi suất trên thị trường liên ngân hàng được kỳ vọng sẽ ổn định hơn, giảm bớt những đợt biến động mạnh, như việc lãi suất cho vay ngắn hạn từng tăng vọt lên 12% – 18% trong giai đoạn trước. Ông Tuấn cho hay, do quy định mới làm cho nguồn vốn liên ngân hàng (đặc biệt dưới 6 tháng) không còn được tính vào nguồn vốn ổn định ròng (NSFR), buộc các ngân hàng giảm phụ thuộc vào thị trường liên ngân hàng để tài trợ cho vay dài hạn.
Về chính sách tài khóa, Chính phủ ban hành nghị quyết kéo dài thời gian áp dụng ưu đãi thuế nhập khẩu (MFN 0%), thuế bảo vệ môi trường (0 đồng/lít) đối với xăng dầu từ ngày 01/10 đến 31/12/2026. Theo ông Tuấn, điều này giúp giảm cú sốc giá từ bên ngoài, trực tiếp giảm áp lực lên CPI giao thông và lạm phát chung.
“Nhờ tác động giải tỏa áp lực từ Thông tư 50 và sự kiềm chế lạm phát của chính sách tài khóa, lãi suất huy động trên thị trường dân cư được kỳ vọng sẽ đi ngang và không tiếp tục tăng mạnh trong quý IV/2026”, ông Tuấn kỳ vọng.
Mnh Nhật / Vietnamfinance.vn