Phiên đấu giá cổ phần Seaprodex do SCIC nắm giữ tiếp tục được tiến hành trong bối cảnh dòng vốn đắt đỏ, thị trường chứng khoán nhiều biến động. Mức giá khởi điểm hơn 8.500 tỷ đồng do đó đặt ra thách thức không nhỏ trong việc tìm kiếm nhà đầu tư.
Thị trường bất lợi
Tổng công ty Đầu tư và Kinh doanh vốn nhà nước (SCIC) tiếp tục đưa ra đấu giá toàn bộ hơn 79,2 triệu cổ phần, tương đương 63,38% vốn điều lệ Tổng công ty Thủy sản Việt Nam (Seaprodex, mã SEA), với giá khởi điểm 107.400 đồng/cổ phần. Tổng giá trị lô cổ phần theo mức giá này lên tới hơn 8.500 tỷ đồng.
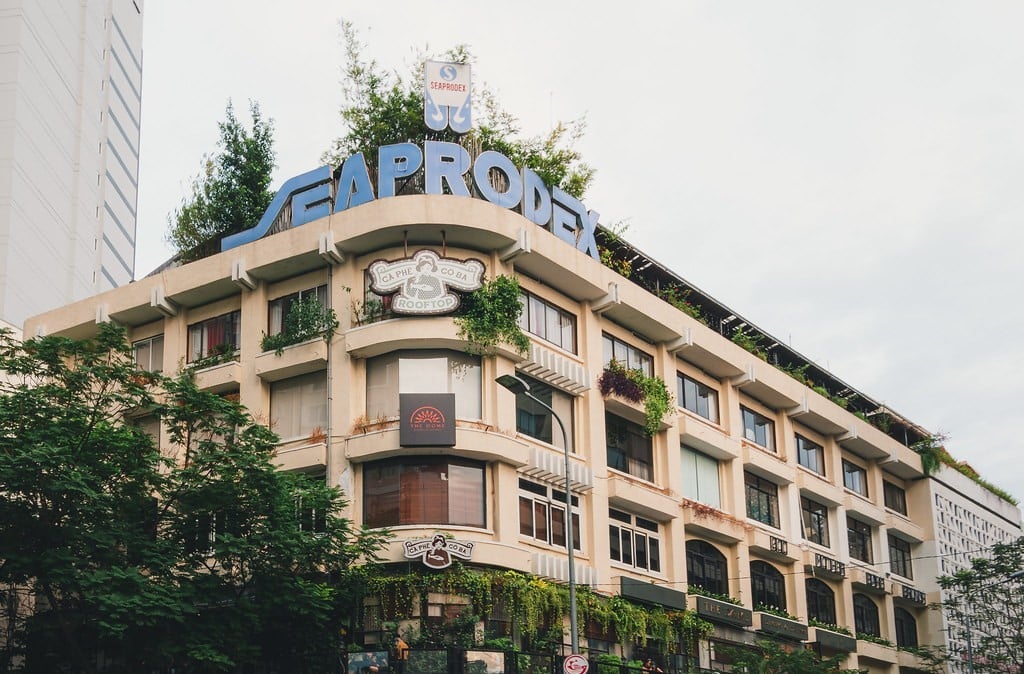
Đáng chú ý, sau lần đấu giá trước không có nhà đầu tư đăng ký tham gia, SCIC vẫn giữ nguyên mức giá khởi điểm. Theo kế hoạch, phiên đấu giá tiếp theo dự kiến diễn ra ngày 2/11/2026. Việc tiếp tục chào bán ở mức giá cũ đặt ra câu hỏi về khả năng tìm được người mua, nhất là khi thị trường chứng khoán đang trải qua giai đoạn nhiều biến động.
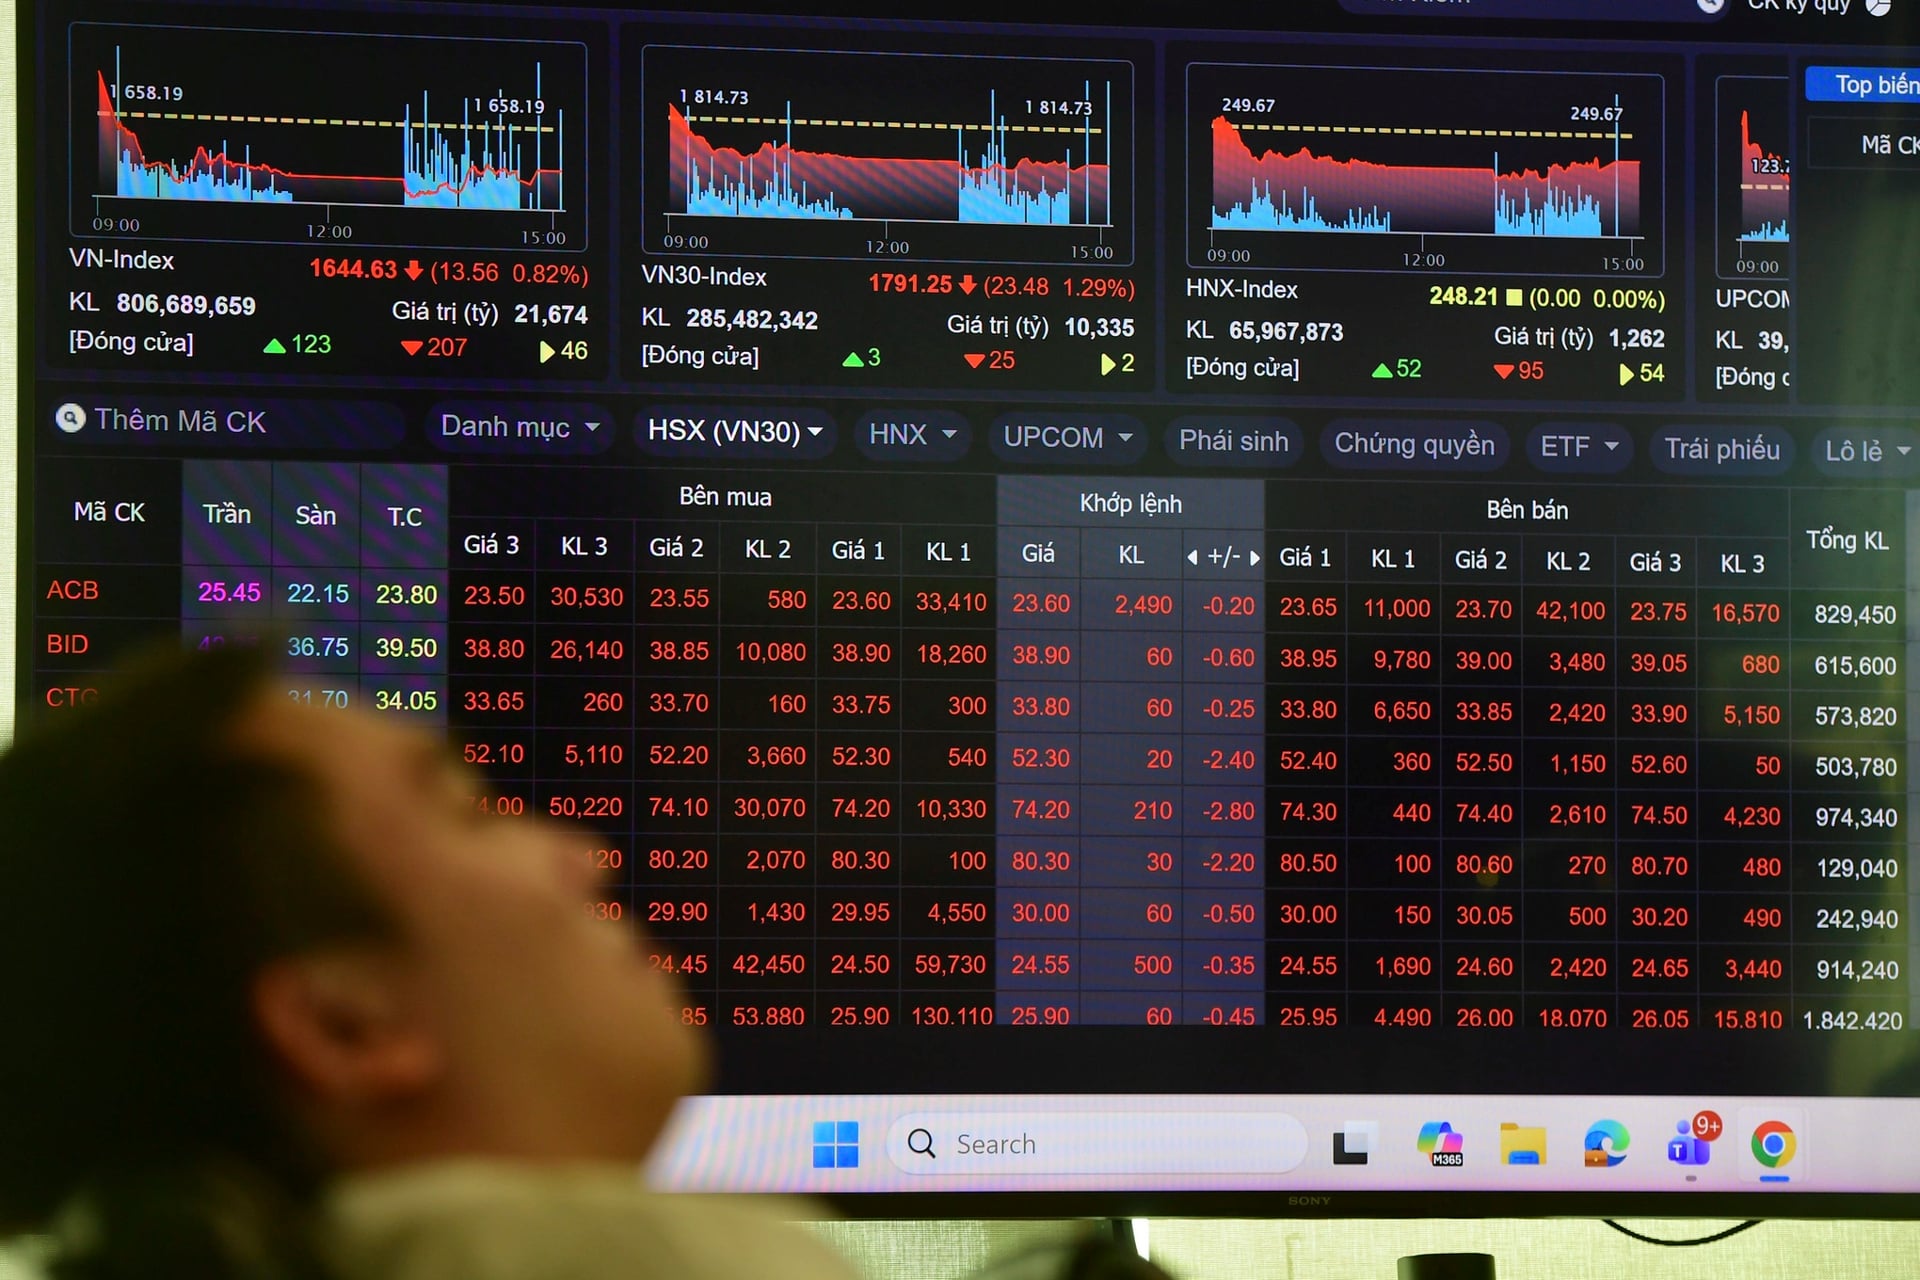
VN-Index kết thúc tuần giao dịch từ ngày 5-9/10 tại 1.735,09 điểm, giảm 0,15% so với tuần trước và ghi nhận tuần giảm thứ ba liên tiếp. Thanh khoản bình quân có cải thiện so với tuần liền trước, song dòng tiền vẫn phân hóa, trong khi nhà đầu tư nước ngoài tiếp tục bán ròng mạnh. Trong bối cảnh thị trường chứng khoán suy yếu, nhiều thương vụ chào bán, huy động vốn, cũng gặp không ít khó khăn trong việc hoàn tất theo đúng kế hoạch. Nhiều doanh nghiệp với triển vọng tốt thậm chí chỉ có thể hoàn thành 50% kế hoạch chào bán khi chọn sai điểm rơi thương vụ.
Mặt khác, măt bằng lãi suất vẫn đang duy trì ở mức cao và ít dư địa giảm trong ngắn hạn. Khi dòng tiền trở nên đắt đỏ, với một thương vụ có quy mô hơn 8.500 tỷ đồng, việc huy động nguồn vốn lớn để thâu tóm cổ phần trong bối cảnh thị trường thiếu ổn định có thể là một trở ngại đối với các nhà đầu tư tiềm năng.
Một yếu tố đáng chú ý hơn nằm ở khoảng cách giữa giá khởi điểm và thị giá cổ phiếu SEA trên sàn. Tại phiên giao dịch hôm nay (14/10), cổ phiếu SEA được giao dịch quanh mức 59.000 đồng/cổ phiếu, thấp hơn đáng kể so với mức giá khởi điểm 107.400 đồng/cổ phiếu.
Mức giá cao nhất mà cổ phiếu SEA từng ghi nhận trong năm nay cũng chỉ lên tới 77.640 đồng/cổ phiếu (giá sau điều chỉnh trong phiên 4/9/2026). Như vậy, nhà đầu tư tham gia đấu giá phải chấp nhận mức giá cao hơn khoảng 82% so với thị giá tại thời điểm này.
Dù vậy, mức chênh lệch trên chưa đủ để khẳng định giá khởi điểm là cao hay thấp. Lô cổ phần SCIC chào bán chiếm tỷ lệ chi phối tại Seaprodex, cho phép bên mua nắm quyền kiểm soát doanh nghiệp. Vì thế, việc định giá cần tính đến không chỉ giá cổ phiếu trên thị trường mà còn cả giá trị tài sản, triển vọng kinh doanh và khả năng khai thác các nguồn lực của doanh nghiệp sau khi tiếp quản.
Vấn đề là, những yếu tố này có đủ sức thuyết phục nhà đầu tư chấp nhận bỏ ra hơn 8.500 tỷ đồng hay không. Trong những năm trước, doanh thu Seaprodex từng vượt 3.000 tỷ đồng mỗi năm, nhưng thời gian gần đây đã giảm về khoảng 700 tỷ đồng. Lợi nhuận của doanh nghiệp phần lớn từng duy trì trên 200 tỷ đồng, đạt đỉnh khoảng 330 tỷ đồng vào năm 2019. Sự suy giảm về quy mô doanh thu khiến nhà đầu tư phải đánh giá kỹ hơn khả năng tạo dòng tiền của hoạt động kinh doanh hiện hữu.
Tại cuối tháng 6/2026, tổng tài sản hợp nhất của Seaprodex đạt hơn 2.910 tỷ đồng, vốn chủ sở hữu ở mức hơn 2.661 tỷ đồng. Mức giá mà SCIC đưa ra cho 63,38% vốn Seaprodex đang cao gấp 2,9 lần giá trị tổng tài sản của doanh nghiệp này.
Nhiều ý kiến cho rằng mức định giá cao của SCIC cho Seaprodex nằm ở khối lượng bất động sản mà doanh nghiệp đang sở hữu, quản lý và sử dụng tại các thành phố lớn.
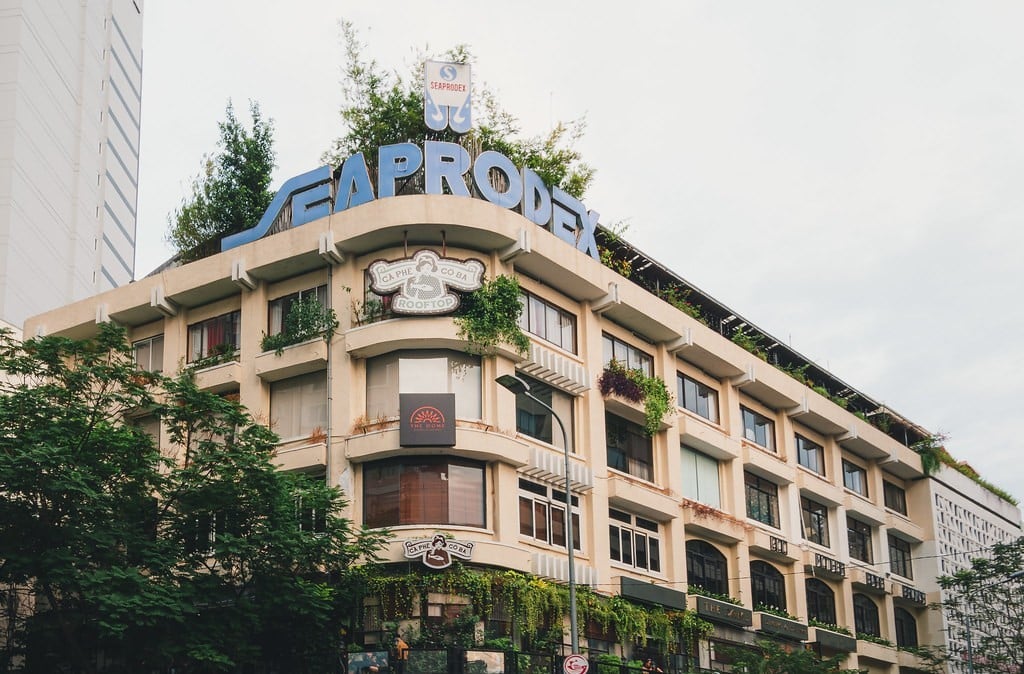
Tại TP. HCM, tài sản đáng chú ý của Seaprodex là khu đất tại số 2-4-6 Đồng Khởi, TP. HCM, có diện tích gần 1.500 m². Tuy nhiên, theo thông tin được công bố trước đó, đến cuối năm 2025 doanh nghiệp vẫn chưa được cấp giấy chứng nhận quyền sử dụng đất để triển khai dự án, dù cho biết đã hoàn thành nghĩa vụ tài chính từ năm 2017.
Tại Hà Nội, Seaprodex đang hợp tác với Công ty TNHH MTV Tài Tâm Long Biên thực hiện Dự án Khu thương mại – trưng bày sản phẩm và dịch vụ tổng hợp tại số 2 đường Ngô Gia Tự, phường Việt Hưng (TP. Hà Nội) trên chính khu đất do Seaprodex quản lý. Theo báo cáo tài chính 6 tháng đầu năm 2026 của Seaprodex, dự án hiện vẫn chưa được triển khai.
Với nhà đầu tư, các khu “đất vàng” mà Seaprodex có thể mang lại dư địa gia tăng giá trị trong tương lai, nhưng khả năng hiện thực hóa giá trị này còn phụ thuộc vào tình trạng pháp lý và phương án khai thác cụ thể.
Ai có thể mua lô cổ phần hơn 8.500 tỷ đồng?
Ngoài SCIC đang nắm 63,38% vốn, Công ty cổ phần Địa ốc Ngân Hiệp sở hữu 24,03% và Công ty cổ phần Đầu tư Redwood sở hữu 8,44%. Đây là hai doanh nghiệp có liên hệ với Tập đoàn Novaland.
Nhiều ý kiến từng được giới quan sát ghi nhận đó là Novaland có thể là một trong những “người mua” tiềm năng trong thương vụ này, nhằm gia tăng tỷ lệ chi phối tại Seaprodex. Tuy nhiên, khả năng này đã không xảy ra ở phiên đấu giá thứ nhất.
Bản thân Novaland dù đã nhiều lần xuất hiện trong cơ cấu cổ đông của Seaprodex trong nhiều thời kỳ, nhưng ở thời điểm hiện tại, doanh nghiệp địa ốc này lại đang phải đối mặt với những khó khăn tài chính và đang tập trung triển khai các giải pháp tái cấu trúc, từng bước phục hồi hoạt động kinh doanh.
Theo các công bố thông tin gần đây của Novaland, doanh nghiệp vẫn chậm thanh toán gốc, lãi ở một số lô trái phiếu, nguyên nhân do chưa thu xếp được nguồn tiền. Sức khoẻ tài chính hiện tại của Novaland khiến doanh nghiệp khó trở thành nhà đầu tư khả thi trong thương vụ này.
Theo thông tin về phương án đấu giá, đối tượng tham gia gồm nhà đầu tư là tổ chức kinh tế, tổ chức xã hội và cá nhân trong nước theo quy định. Như vậy, các nhà đầu tư nước ngoài hoàn toàn đứng ngoài thương vụ.
Ở góc độ thoái vốn nhà nước, giữ giá khởi điểm có thể phản ánh yêu cầu xác định giá trị lô cổ phần theo phương án đã được xây dựng và bảo đảm lợi ích vốn nhà nước. Tuy nhiên, mức giá đáp ứng yêu cầu định giá chưa chắc đã là mức giá thị trường sẵn sàng chấp nhận tại thời điểm đấu giá. Hai mục tiêu bảo toàn vốn và tìm được người mua vì thế có thể tạo ra sức ép khác nhau trong quá trình thoái vốn.
Thu Anh / Vietnamfinance.vn