Thị trường chứng khoán Việt Nam bước vào quý cuối năm 2026 với nhiều thách thức từ mặt bằng lãi suất cao, dư nợ cho vay ký quỹ (margin) lớn và sự cạnh tranh của các kênh đầu tư khác. Trong bối cảnh mức định giá cổ phiếu đã trở nên hấp dẫn hơn sau những nhịp điều chỉnh, khả năng phục hồi của VN-Index vẫn phụ thuộc vào dòng tiền và niềm tin nhà đầu tư.
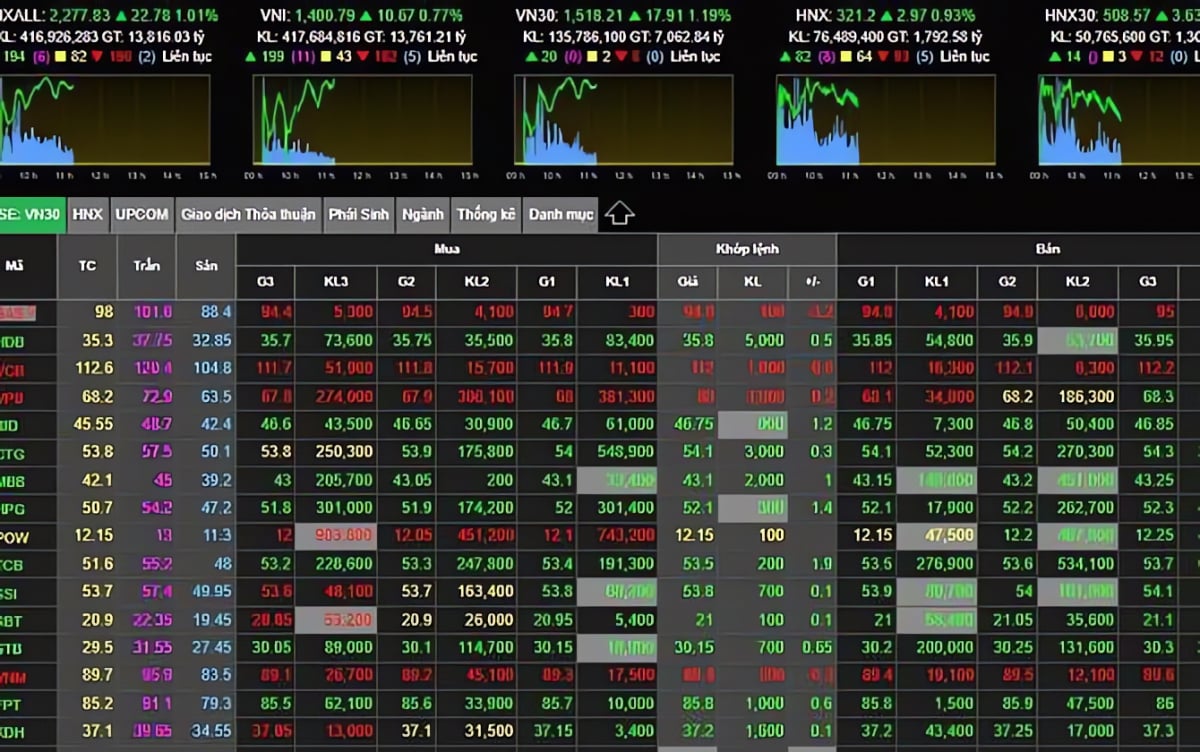
Phiên giao dịch giữa tháng 10 ghi nhận diễn biến đáng chú ý khi VN-Index đánh mất mốc 1.700 điểm sau 7 phiên giảm liên tiếp. So với cuối năm 2025, chỉ số giảm khoảng gần 5%. Thanh khoản suy yếu và khối ngoại tiếp tục bán ròng, phản ánh sự thận trọng dù kỳ vọng về thị trường từng khá tích cực hồi đầu năm.
Diễn biến này xuất hiện trong bối cảnh GDP quý III/2026 tăng 9,95% so với cùng kỳ. Trước đó, lần gần nhất VN-Index đánh mất mốc 1.700 điểm là 22/7/2026, khi chỉ số lao dốc 62,03 điểm xuống 1.668,53 điểm trong bối cảnh áp lực bán tháo và giải chấp gia tăng mạnh trên thị trường.
Những lực cản đối với thị trường
Lãi suất là một trong những biến số chi phối triển vọng chứng khoán quý IV. Khi lợi tức từ những tài sản ít rủi ro tăng lên, nhà đầu tư có thêm lý do để thu hẹp tỷ trọng cổ phiếu. Chi phí vốn cao cũng khiến việc sử dụng đòn bẩy trở nên kém hấp dẫn, đặc biệt trong giai đoạn thị trường thiếu xu hướng rõ ràng.
Theo khảo sát, lãi suất huy động kỳ hạn 12 tháng tại các ngân hàng công bố dao động từ 3,7%/năm đến 7,8%/năm. Một số chứng chỉ tiền gửi chào mức 7,5%/năm hoặc cao hơn. Tuy nhiên trên thực tế, mức lãi suất huy động tại các ngân hàng thương mại cổ phần đa số đã lên mức trên 8%/năm, không hiếm ngân hàng ghi nhận mức lãi suất trên 9%/năm. Đây là sự cạnh tranh đáng kể đối với dòng tiền chứng khoán, nhất là khi nhà đầu tư phải cân nhắc giữa lợi nhuận kỳ vọng và rủi ro mất vốn.
Về phía doanh nghiệp, lãi suất cao làm tăng chi phí tài chính, gây sức ép đối với những ngành sử dụng nhiều vốn vay như bất động sản. Đồng thời, khi tỷ suất sinh lời yêu cầu của nhà đầu tư tăng, định giá cổ phiếu có thể bị điều chỉnh xuống ngay cả khi triển vọng lợi nhuận chưa thay đổi đáng kể.
Ông Nguyễn Thế Minh, Giám đốc Ngân hàng đầu tư Công ty Chứng khoán An Bình (ABS) nhận định lãi suất đang được nhà đầu tư quan tâm hơn câu chuyện nâng hạng. Theo kịch bản ông đưa ra, nếu lãi suất đi ngang hoặc giảm nhẹ, VN-Index có thể dao động trong vùng 1.700 – 1.900 điểm. Khả năng hướng tới 2.000 điểm phụ thuộc nhiều vào việc mặt bằng lãi suất hạ nhiệt.

Một lực cản khác là quy mô dư nợ margin. Theo số liệu tổng hợp từ báo cáo tài chính các công ty chứng khoán, cuối quý II/2026, tổng dư nợ cho vay toàn ngành ước khoảng 445.000 tỷ đồng, trong đó cho vay margin gần 435.000 tỷ đồng, tăng khoảng 30.000 tỷ đồng so với cuối quý I. Đây là ước tính từ các đơn vị thống kê, chưa phải số liệu chính thức của cơ quan quản lý.
Với lãi suất vay margin tại nhiều công ty chứng khoán khoảng 13% – 13,5%/năm, nhà đầu tư sử dụng vốn vay phải chịu áp lực đáng kể khi cổ phiếu đi ngang hoặc giảm giá. Giá trị tài sản bảo đảm suy giảm còn có thể dẫn tới yêu cầu bổ sung ký quỹ hoặc bán giải chấp, tạo vòng xoáy bán ra trong những phiên biến động mạnh. Dù vậy, mức độ rủi ro thực tế phụ thuộc vào cơ cấu khách hàng, tỷ lệ đòn bẩy và chất lượng tài sản bảo đảm, không chỉ quy mô dư nợ.
Áp lực này cũng tác động tới tâm lý thị trường. Theo ông Nguyễn Văn Quý, Trưởng phòng Phân tích và Tư vấn đầu tư, Công ty Chứng khoán TP. HCM (HSC) vòng quay vốn đang rút ngắn; nhà đầu tư thường chốt lời ở mức 3% – 5% trong các nhịp giao dịch T+. Vì thế, thị trường có thể xuất hiện những đợt hồi phục ngắn nhưng khó duy trì đà tăng khi bên mua chưa sẵn sàng nắm giữ dài hạn.
Cuộc cạnh tranh với các kênh đầu tư khác
Điểm tựa quan trọng nhất của chứng khoán cuối năm là mặt bằng định giá đã hạ xuống. Theo báo cáo chiến lược tháng 10 của Công ty Chứng khoán VNDIRECT, P/E thị trường còn khoảng 12,05 lần, từ mức 12,46 lần trong tháng 9. Công ty Chứng khoán Rồng Việt (VDSC) ước tính P/E vào khoảng 12 lần, thấp hơn bình quân 5 năm là 13,9 lần. Nếu loại trừ nhóm Vingroup, P/E của VN-Index chỉ khoảng 10,07 lần.
Với P/E 12 lần, lợi suất lợi nhuận hàm ý của cổ phiếu vào khoảng 8,3%/năm, về cơ bản là đang xấp xỉ lãi suất tiết kiệm ngân hàng bình quân hiện nay. Tuy nhiên, đây không phải tỷ suất sinh lời được bảo đảm như lãi suất tiết kiệm: nhà đầu tư còn chịu biến động giá, rủi ro lợi nhuận doanh nghiệp và chính sách cổ tức.
Tại hội thảo về triển vọng chứng khoán quý IV do HSC tổ chức, bà Vũ Thị Thu Thủy, Giám đốc cấp cao Thông tin và Nhận định thị trường, cũng lưu ý lợi suất từ cổ phiếu trong ngắn hạn chưa chắc cạnh tranh được với tiền gửi. Tuy nhiên, về dài hạn, cơ hội vẫn đến từ tăng trưởng lợi nhuận, khả năng tăng giá và cổ tức của doanh nghiệp có nền tảng tốt.
Vàng cũng là kênh cạnh tranh dòng tiền phòng thủ nhưng không đồng nghĩa với an toàn tuyệt đối. Giá bán vàng miếng SJC từ mức 152,8 triệu đồng/lượng cuối năm 2025 giảm còn 143,3 triệu đồng/lượng ngày 15/10/2026, trong khi giá mua vào chỉ 140,3 triệu đồng. Biến động giá và chênh lệch mua – bán lớn cho thấy người nắm giữ vàng vẫn đối mặt với nhiều rủi ro.
Cuộc cạnh tranh giữa ba kênh đầu tư khó có lời giải chung. Tiền gửi nổi bật ở khả năng dự báo lợi tức. Vàng có vai trò phòng ngừa bất ổn nhưng không tạo dòng thu nhập. Chứng khoán có tiềm năng tăng trưởng song đòi hỏi mức chịu đựng biến động cao hơn. Dòng tiền sẽ chỉ quay lại mạnh khi kỳ vọng sinh lời từ cổ phiếu đủ hấp dẫn so với rủi ro.
Những tháng còn lại của năm, thị trường có thể nhận hỗ trợ từ kết quả kinh doanh quý III và triển vọng thu hút vốn ngoại sau nâng hạng. VDSC dự báo lợi nhuận sau thuế quý III của các doanh nghiệp có thể tăng gần 20% so với cùng kỳ, với ngân hàng, thép và bán lẻ là những nhóm đáng chú ý. Song tăng trưởng lợi nhuận chưa chắc chuyển hóa ngay thành đà tăng giá nếu dòng tiền vẫn yếu.
Ở kịch bản cơ sở, nếu lãi suất duy trì ở mức cao nhưng không tăng thêm, VN-Index có thể tiếp tục phân hóa và phục hồi chọn lọc tại các doanh nghiệp vượt kỳ vọng lợi nhuận. Kịch bản tích cực hơn cần lãi suất, tỷ giá hạ nhiệt và dòng vốn ngoại cải thiện. Ngược lại, chi phí vốn tiếp tục tăng trong khi áp lực margin chưa giải tỏa sẽ làm gia tăng rủi ro điều chỉnh.
Hoàng Phan / Vietnamfinance.vn