Trước thực tế giá nhà đất, đặc biệt là phân khúc chung cư tăng cao trong thời gian vừa qua, đã không còn nhiều cơ hội để mua được nhà “giá rẻ”. Chính vì vậy rất nhiều người đã quyết định sớm sở hữu căn nhà đầu tiên tại các thành phố lớn bằng cách vay tiền
Vay để sớm sở hữu căn nhà đầu tiên
Thuỳ Linh (29 tuổi), gốc Hà Nam đã quyết định mua một căn chung cư tại Hà Nội trị giá 2,7 tỷ đồng, mặc dù trong tay chỉ có hơn 200 triệu đồng. Động lực lớn nhất của Linh không phải là vì cô cần nơi ở ngay lập tức, mà do quan điểm: “Nếu không mua bây giờ thì bao giờ mới mua được nhà?”.
“Mặc dù số tiền vay mua nhà khá lớn, nhưng với thu nhập hiện tại hoàn toàn mình có thể chi trả cả lãi và gốc. Nếu không mua ngay, sợ 5-7 năm nữa sẽ không còn cơ hội”, Thuỳ Linh nói thêm.
Tương tự, Anh Lê Mạnh Tuấn (30 tuổi) gốc Thái Nguyên cho biết, vợ chồng anh đã quyết định mua căn chung cư ở phía Tây Hà Nội với giá 4,2 tỷ đồng, trong đó tiền vay là 2 tỷ đồng. Anh Tuấn cho biết, việc này được 2 vợ chồng đắn đo mãi, sợ áp lực tài chính nhưng cũng nghĩ thêm vài năm nữa, sẽ khó có cơ hội sở hữu căn hộ đầu tiên tại Hà Nội.
“Mình chọn vay thời gian dài 20 năm, nên áp lực tài chính cũng không phải quá lớn, vài năm nữa sợ giá nhà tăng cao, khó với tới được”, Mạnh Tuấn quả quyết.
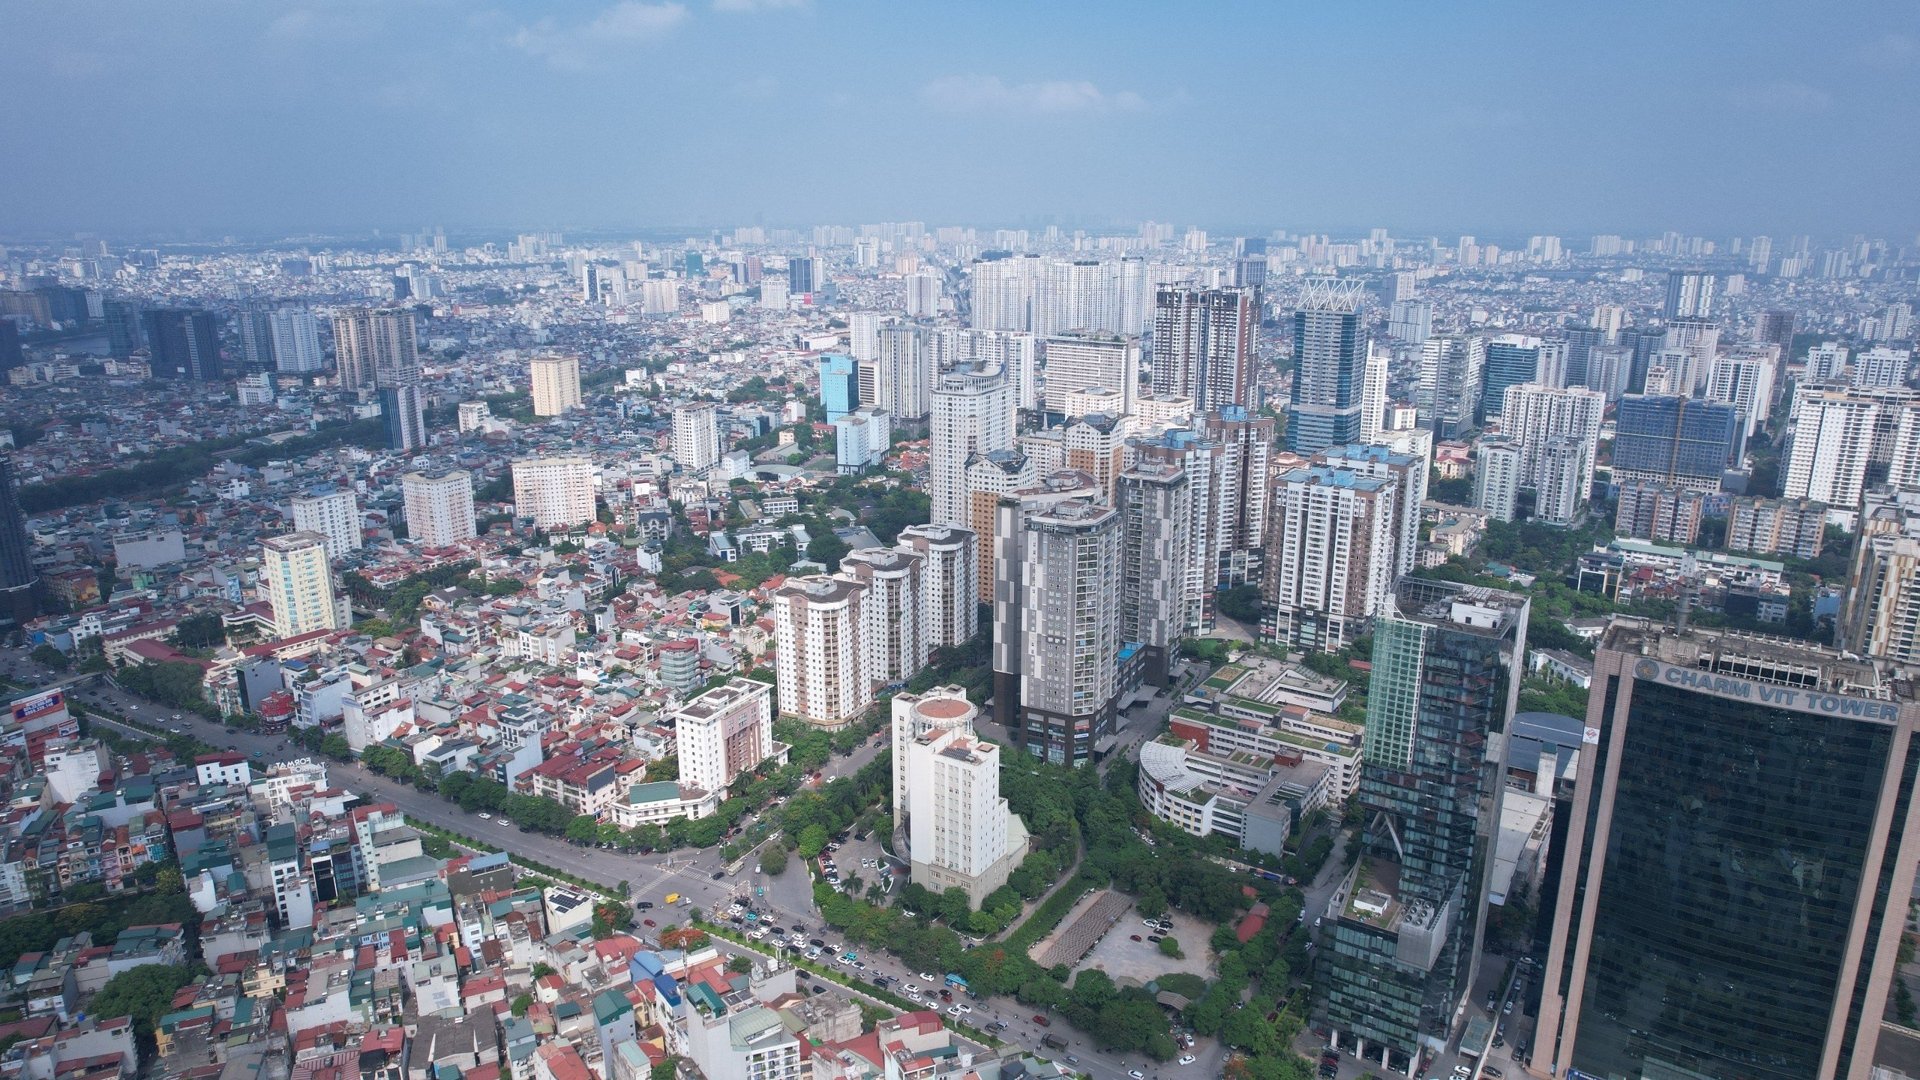
Đây không phải là một trường hợp cá biệt đối với người trẻ hiện nay. Ngày càng nhiều bạn trẻ lựa chọn vay nợ để có thể sở hữu ngôi nhà mơ ước sớm hơn, thay vì chờ đợi tiết kiệm đủ tiền.
Theo bà Nguyễn Thị Hồng Linh, chuyên gia hoạch định tài chính cá nhân FIDT, việc vay mua nhà sớm có một vài ưu điểm.
Đầu tiên, sở hữu sớm tài sản có tính tăng trưởng tốt nhờ đòn bẩy tài chính. Theo số liệu, thị trường bất động sản tại Hà Nội đã ghi nhận sự tăng trưởng đều đặn trong 5 năm qua, với mức tăng trưởng bình quân khoảng 7-10% mỗi năm. Giá bán căn hộ chung cư tại Hà Nội đã tăng từ khoảng 24-27 triệu đồng/m² vào năm 2017, lên tới 33-38 triệu đồng/m² vào năm 2021-2022.
Giả sử thu nhập hàng tháng của Linh là 30 triệu đồng, khoản tiết kiệm tối thiểu là 50% thu nhập, tức khoảng 15 triệu đồng/tháng. Chỉ xét tới việc tiết kiệm toàn bộ và không có lãi suất, Linh sẽ cần khoảng 15 năm mới tiết kiệm đủ để mua một căn hộ trị giá 2,7 tỷ đồng. (2,700/180 = 15). Vậy nếu Linh tiếp tục chờ đợi và tiết kiệm thêm, mà không dùng đòn bẩy tài chính, giá nhà có thể tăng lên mức khó với tới, làm giảm khả năng mua nhà trong tương lai gần.
Thứ hai, mua nhà sớm giúp người trẻ có cơ hội xây dựng tài sản cá nhân từ sớm. Thay vì tiêu tiền cho việc thuê nhà, khoản tiền này được dùng để trả nợ vay mua nhà, dần dần biến khoản trả nợ thành tài sản thực sự thuộc về mình.
Thứ ba, mua nhà thời điểm này hưởng lợi từ lãi suất thấp, việc vay nợ trở nên hấp dẫn hơn. Theo thống kê từ Ngân hàng Nhà nước Việt Nam, từ năm 2019 đến 2021, lãi suất vay mua nhà dao động quanh mức 7-9%/năm, khá thấp so với các thời kỳ trước. Đặc biệt giai đoạn 6 tháng đầu năm 2024, lãi suất vay đạt đáy trong 10 năm, dao động ở mức 6-6,5%/năm. Do đó, việc tận dụng cơ hội này để vay tiền với lãi suất ưu đãi sẽ giúp giảm chi phí tài chính dài hạn.
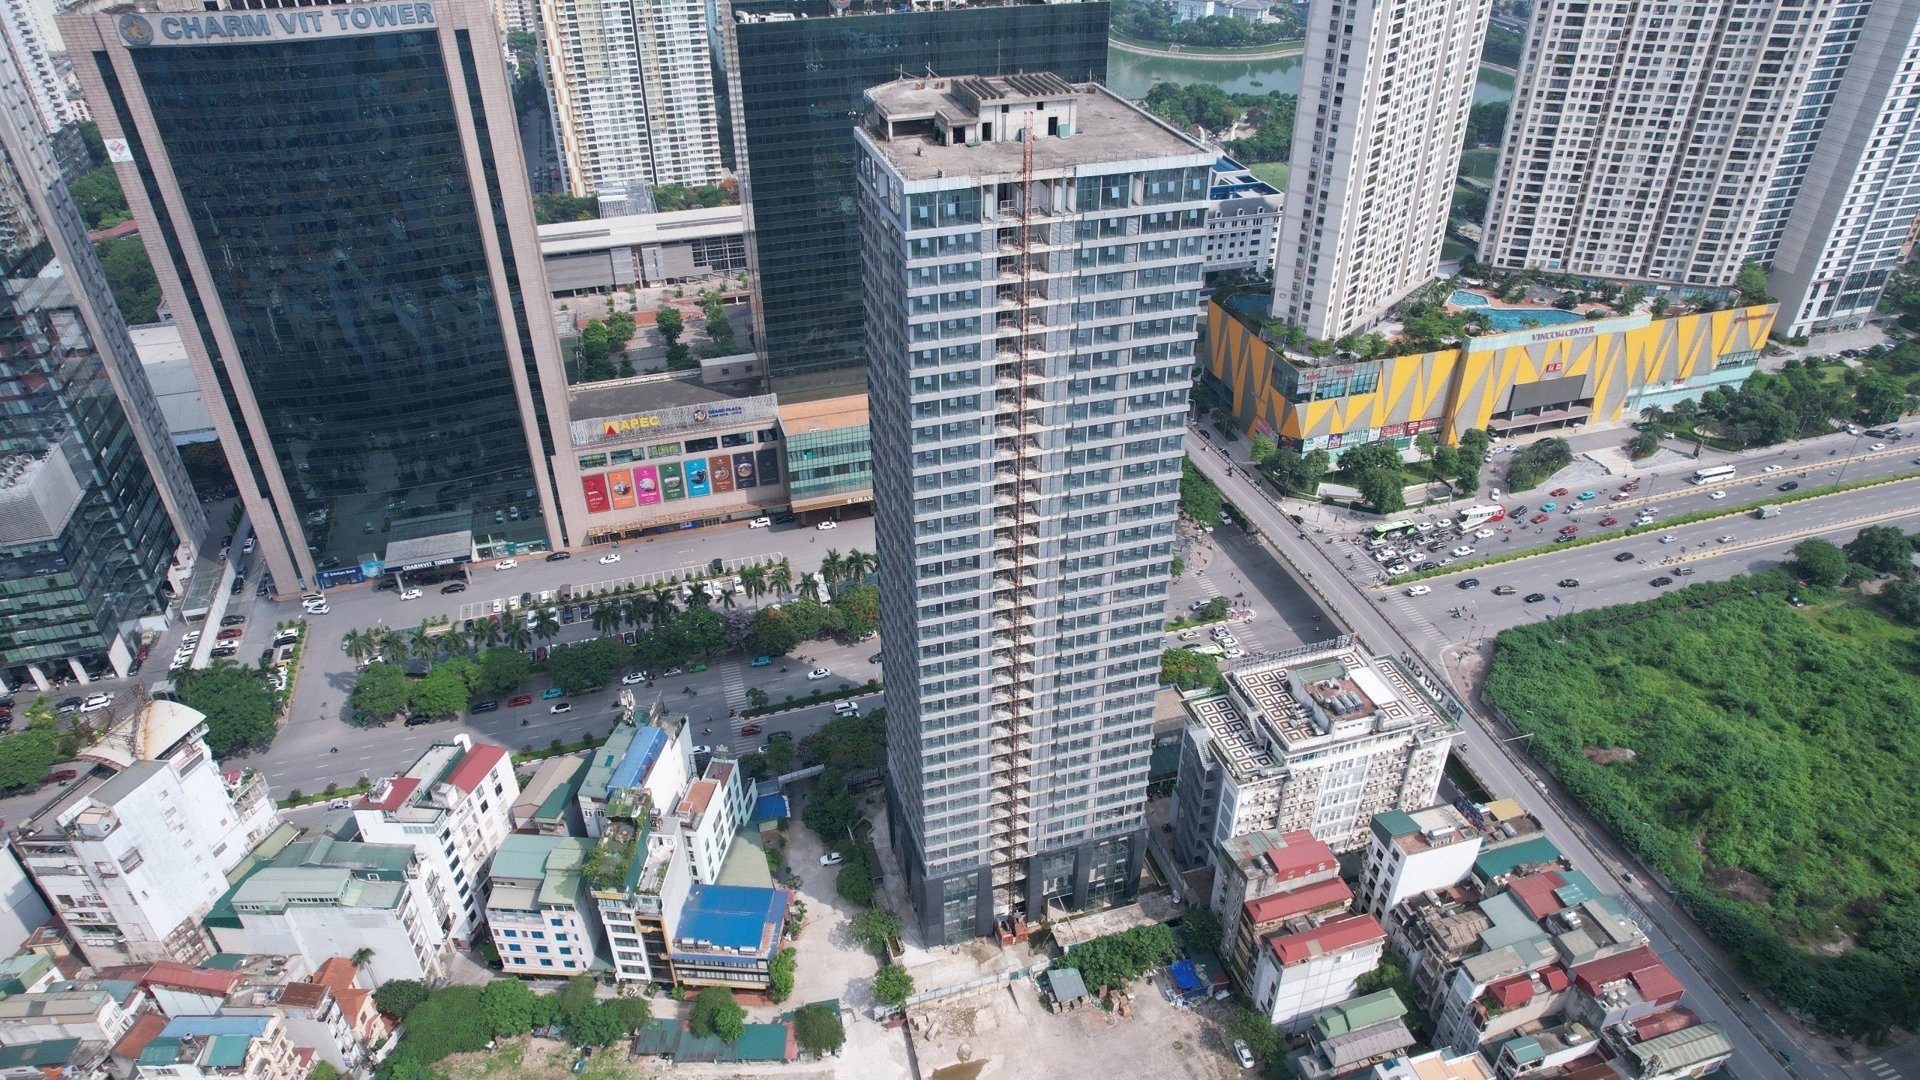
Tuy nhiên, theo bà Linh, việc vay mua nhà cũng sẽ khiến người mua nhà đối mặt với áp lực tài chính, kèm theo những rủi ro có thể xảy ra trong tương lai.
Với những cá nhân thu nhập không cao và chỉ có hơn 200 triệu đồng trong tay, những người trẻ lựa chọn vay nợ mua nhà phải đối mặt với áp lực tài chính rất lớn. Như phân tích ở trên với khoản vay 2,5 tỷ đồng với lãi suất 6-8%/năm và thời hạn trả góp trong 20 năm, khoản trả lãi hàng tháng sẽ vào khoảng 17-20 triệu đồng. Vậy giả định rằng để có thể vay được khoản vay và vẫn duy trì cuộc sống, thu nhập hàng tháng tối thiểu phải nằm trong khoảng 30-35 triệu đồng.
Nếu gặp phải những biến động bất lợi trong công việc hoặc sức khỏe, có thể sẽ dẫn đến khó khăn trong việc thanh toán các khoản vay, nguy cơ bị liệt vào danh sách nợ xấu. Điều này sẽ ảnh hưởng xấu đến tín dụng cá nhân và khả năng vay vốn trong tương lai.
Gánh nặng nợ nần kéo dài có thể gây căng thẳng và áp lực tâm lý. Sự áp lực này có thể ảnh hưởng đến sức khỏe tinh thần và hạnh phúc cá nhân, thậm chí dẫn đến căng thẳng trong các mối quan hệ gia đình và xã hội.
Kế đến, ngoài khoản vay mua nhà, Linh cần phải tính đến các chi phí phát sinh như mua sắm nội thất phí quản lý tòa nhà, bảo trì, sửa chữa, và chi phí sinh hoạt khác.
Thêm nữa, theo quy tắc tài chính cơ bản, việc sử dụng hơn 50% thu nhập hàng tháng để trả nợ là một dấu hiệu mất cân đối giữa thu nhập và chi tiêu. Một nhà hoạch định tài chính cá nhân sẽ khuyên rằng việc chi trả nợ không nên vượt quá 30-35% tổng thu nhập hàng tháng để đảm bảo cân đối tài chính và duy trì chất lượng cuộc sống.
3 yếu tố cần xem xét kỹ trước khi vay
Theo bà Nguyễn Thị Hồng Linh, mua nhà là một quyết định “đúng đắn” nếu bảo đảm được một kế hoạch tài chính cá nhân phù hợp.
Đầu tiên cần xác định rõ mục tiêu tài chính khi sở hữu căn hộ chung cư. Mua căn hộ chung cư dù chưa có nhu cầu ở ngay vì nghĩ rằng giá căn hộ sẽ tăng. Vậy mục tiêu dài hạn khi mua chung cư này là gì? Sẽ dùng căn hộ làm nơi ở sau này hay là một tài sản mang tính chất đầu tư ngắn hạn, khi đạt lợi nhuận kỳ vọng thì sẽ bán.
Và nếu không mua chung cư, liệu có thể dùng số tiền đó để đầu tư một tài sản nào khác hay không?
“Việc xác định rõ mục tiêu tài chính là rất quan trọng để có thể xác định được các hành động, phương án tiếp theo”, bà Linh nhấn mạnh.
Căn hộ chung cư là một lớp tài sản tăng trưởng nên có trong tháp tài sản cá nhân. Bởi căn hộ chung cư sở hữu khả năng cho hiệu suất sinh lời kép với hiệu suất cho thuê (4-6%) + (6-9%) tỷ lệ tăng giá trị. Thêm vào đó là khả năng thanh khoản tốt của loại hình căn hộ này cũng là một điểm cộng tốt để đầu tư. Tuy nhiên sau thời gian sử dụng từ trên 5-8 năm, giá trị căn hộ sẽ đạt đỉnh, chủ sử hữu có thể cân nhắc đến việc bán chốt lời.
Thứ hai, xem xét yếu tố thu nhập và lãi suất vay, nên cân nhắc vay khi lãi suất dao động từ 7-9%/năm. Với mức thu nhập cá nhân trên 30 triệu đồng/tháng và tính ổn định cao, bạn trẻ có khả năng xử lý khoản vay một cách ổn định và ít rủi ro nợ xấu hơn. Dự kiến thu nhập tăng từ 3-5%/năm là một yếu tố tích cực, có thể giúp dần dần giảm tỷ lệ gánh nặng tài chính từ khoản vay của mình.
Lưu ý, nếu mua chung cư và có sự trợ giúp vay vốn của ngân hàng với các chính sách về ân hạn gốc và lãi trong vòng 18-24 tháng đầu, cần lên kế hoạch tài chính cụ thể và chi tiết về việc trả lãi như thế nào sau khi kết thúc thời gian ân hạn.
“Có thể cân nhắc việc cho thuê tài sản để tạo ra dòng tiền trả nợ cho chính khoản vay. Việc này có thể giúp giảm bớt gánh nặng tài chính hàng tháng và tối ưu hóa lợi ích từ tài sản đầu tư”, chuyên gia Nguyễn Thị Hồng Linh nói thêm.
Thứ ba, cần xây dựng lớp tài sản bảo vệ tài chính. Việc này sẽ giúp giảm bớt rủi ro tài chính nếu gặp phải các tình huống khẩn cấp, các rủi ro không lường trước về sức khỏe hay tai nạn bất ngờ. Rất nhiều trường hợp các bạn trẻ chủ quan, không quan tâm đến lớp tài sản này, dẫn đến việc khi có rủi ro xảy ra, việc đầu tiên họ làm đó là thanh lý tài sản/rút tiền từ các khoản đầu tư.
Việc đó đẫn đến hậu quả làm thâm hụt tài sản nghiêm trọng, hoặc các khoản đầu tư chưa đến thời điểm chốt lãi gây ra tình trạng đầu tư không hiệu quả.
“Nên tham khảo ý kiến của chuyên gia tài chính cá nhân, chuyên gia bất động sản về tình hình thị trường, nhằm đảm bảo rằng bạn không mua vào giai đoạn thị trường giá quá cao hoặc gặp phải các dự án rủi ro pháp lý”, bà Linh lưu ý thêm.
Theo các chuyên gia tài chính – BĐS, trong bối cảnh giá nhà đất Hà Nội, TP.HCM tăng trưởng ổn định qua các năm, việc sở hữu một căn nhà sớm có thể mang lại nhiều lợi ích về mặt tài sản và tài chính lâu dài. Tuy nhiên, người trẻ cần cân nhắc kỹ lưỡng các mặt tích cực và tiêu cực của việc vay nợ, đặc biệt là các rủi ro từ việc vay hộ trái quy định pháp luật. Luôn cần có một kế hoạch tài chính rõ ràng, tham khảo ý kiến chuyên gia và tuân thủ quy định đúng pháp luật để bảo vệ quyền lợi của bản thân.
Xuân Thạch / Vietnamfinance