Chiến thắng của đảng Dân chủ trong cuộc bầu cử giữa kỳ tại Mỹ đang làm thay đổi cán cân quyền lực tại Washington, đồng thời tạo ra những tác động đáng kể đối với thị trường tài chính toàn cầu.
Đảng Dân chủ chiến thắng tại cả hai viện Quốc hội
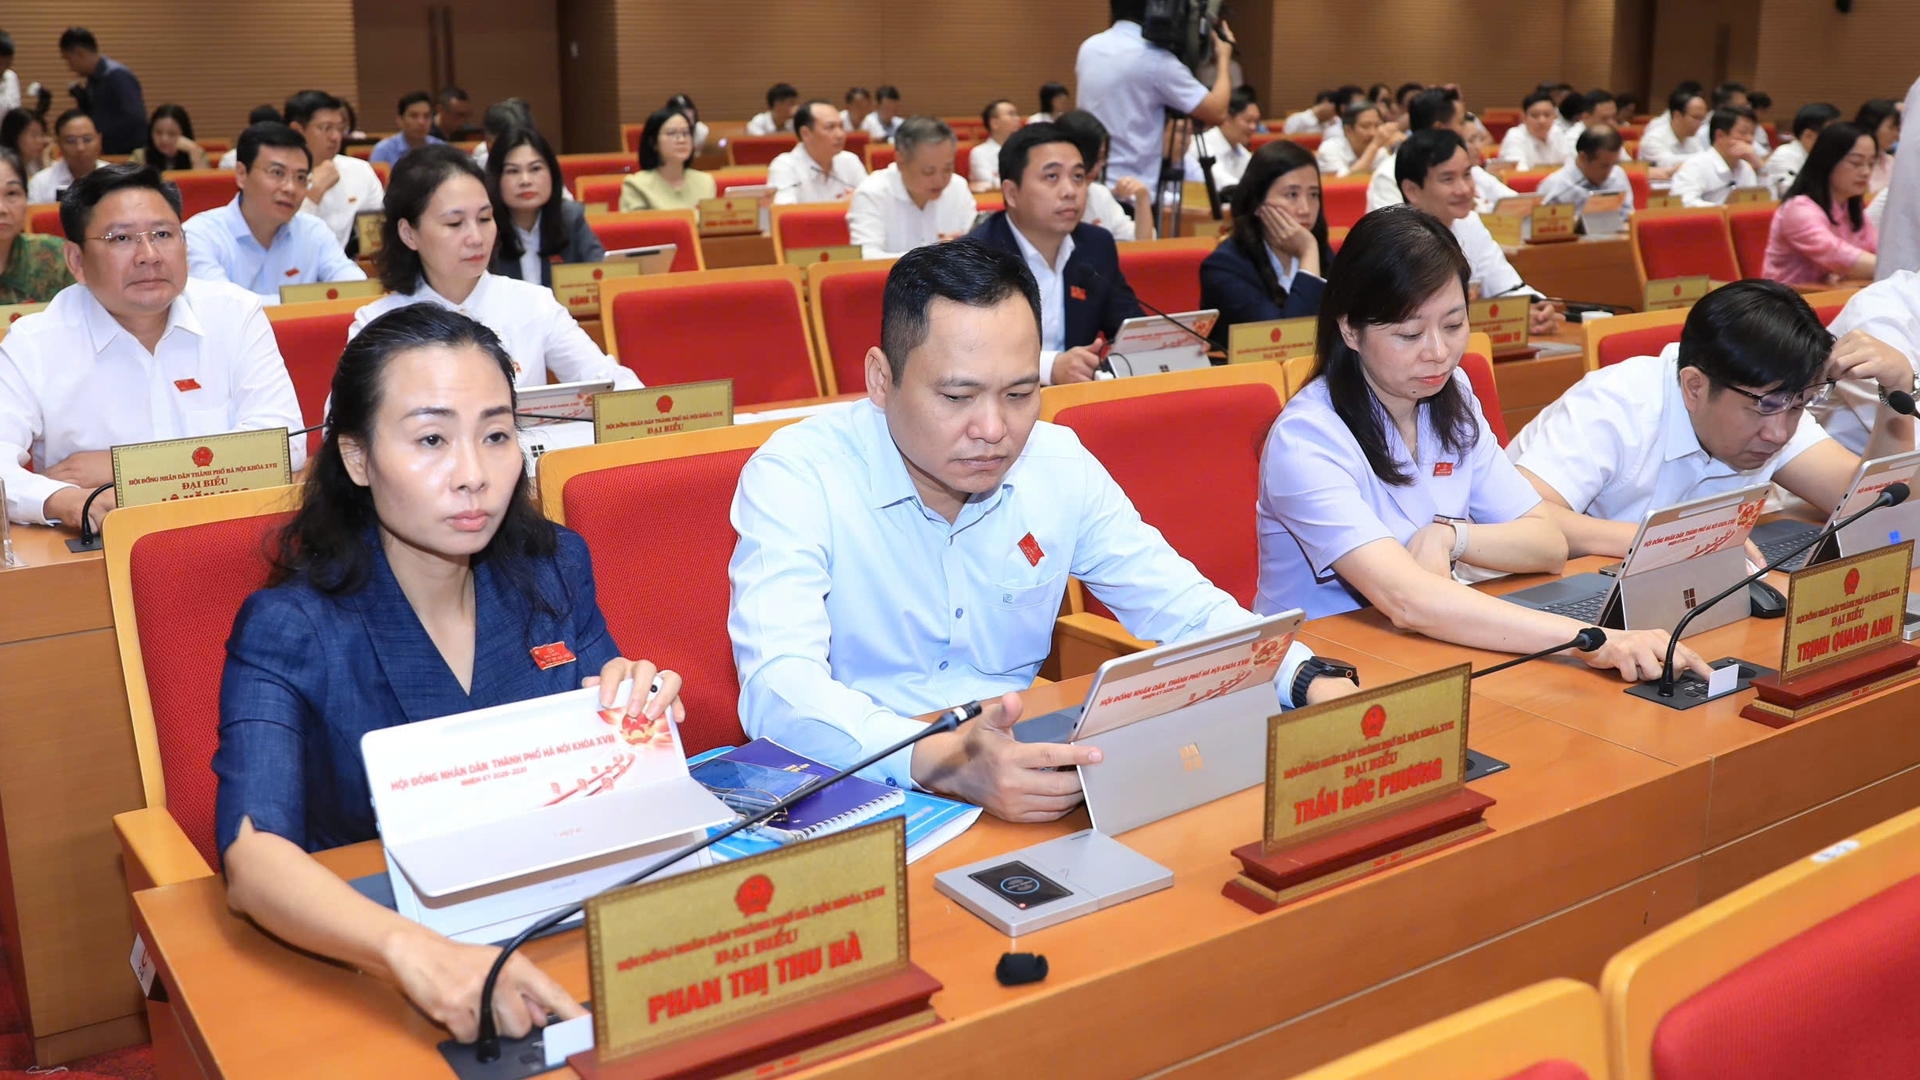
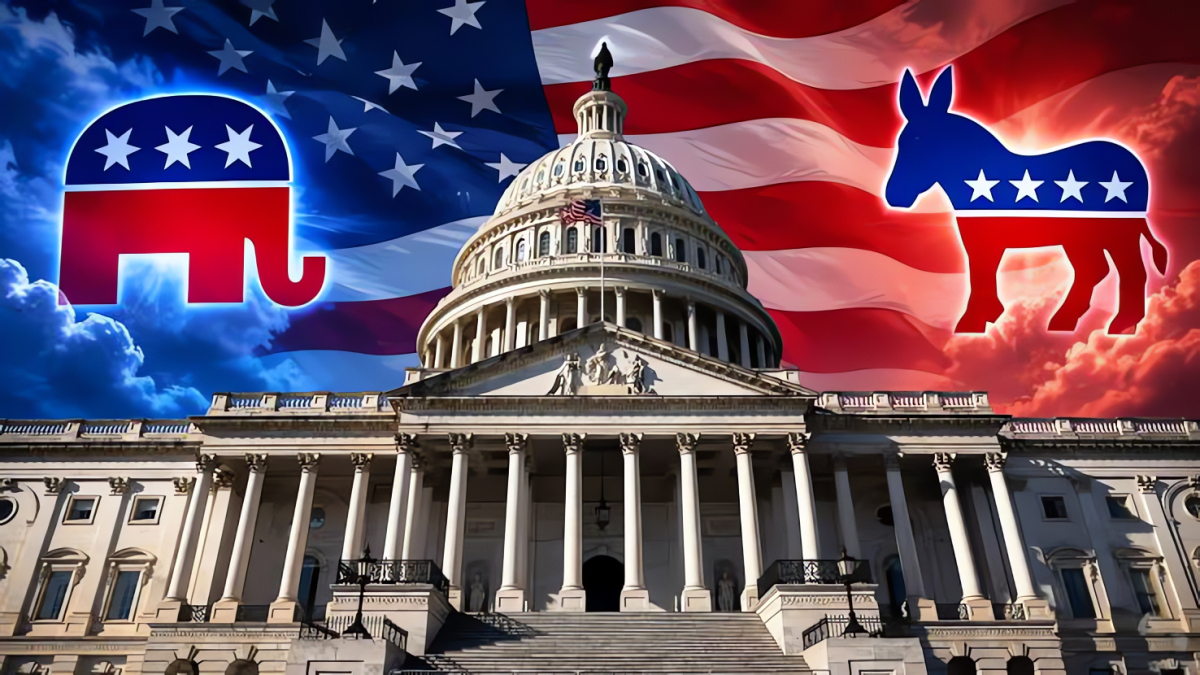
Cuộc bầu cử giữa nhiệm kỳ Mỹ ngày 3/11/2026 đã khép lại với sự thay đổi lớn trong cán cân quyền lực tại Washington, khi đảng Dân chủ giành lại quyền kiểm soát cả Hạ viện và Thượng viện từ đảng Cộng hòa. Kết quả này đồng nghĩa Tổng thống Donald Trump sẽ phải đối mặt với một Quốc hội do phe đối lập kiểm soát trong hai năm cuối nhiệm kỳ, bắt đầu từ tháng 1/2027.
Trước khi kết quả bầu cử được công bố, Công ty cổ phần Chứng khoán Sài Gòn – Hà Nội (SHS) đã đưa ra một báo cáo phân tích về bốn kịch bản phân chia quyền lực tại Quốc hội Mỹ và những ảnh hưởng đối với thị trường tài chính. Với việc kịch bản đảng Dân chủ kiểm soát cả hai viện đã trở thành hiện thực, những nhận định về tác động kinh tế trong báo cáo SHS đang thu hút sự chú ý.
Theo SHS, một trong những ảnh hưởng quan trọng là khả năng lợi suất trái phiếu chính phủ Mỹ và đồng USD cùng chịu áp lực giảm. Báo cáo dẫn khảo sát của Bloomberg cho thấy phần lớn ý kiến kỳ vọng lợi suất trái phiếu Mỹ sẽ giảm trong vòng 12 tháng nếu đảng Dân chủ kiểm soát toàn bộ Quốc hội.
Trong báo cáo, SHS dẫn phân tích từ Bank of America về rủi ro cổ phiếu Mỹ có thể điều chỉnh trên 10% trong kịch bản đảng Dân chủ thắng cả hai viện. Đây là một cảnh báo về mức độ rủi ro tiềm tàng, không phải mức giảm đã xảy ra trên thị trường.
Một biến số khác được SHS nhấn mạnh là chính sách đối ngoại của Mỹ, đặc biệt đối với Iran. Theo nhóm phân tích, khi đảng Dân chủ nắm cả hai viện Quốc hội, sức ép chính trị nhằm hạ nhiệt xung đột tại Iran có thể gia tăng. Nếu tình hình địa chính trị từng bước ổn định và nguồn cung dầu được cải thiện, giá dầu thế giới có khả năng hạ nhiệt trong trung hạn.

Diễn biến này sẽ tác động tới lạm phát Mỹ và chính sách tiền tệ của Cục Dự trữ Liên bang Mỹ (Fed). Giá dầu giảm có thể làm dịu áp lực lạm phát, qua đó giảm bớt sức ép phải duy trì hoặc nâng lãi suất.
SHS cũng cảnh báo rủi ro ngắn hạn chưa thể loại trừ. Trước khi Quốc hội mới nhậm chức ngày 3/1/2027, chính quyền Trump vẫn duy trì các thẩm quyền hành pháp và quân sự. Nếu căng thẳng Iran leo thang, giá dầu có thể tăng trở lại, kéo theo áp lực lạm phát, lợi suất trái phiếu và đồng USD.
Đối với chính sách thuế quan, việc đảng Dân chủ thắng cả hai viện được kỳ vọng sẽ gia tăng sức ép giám sát đối với Nhà Trắng. Tuy nhiên, Tổng thống Trump vẫn có quyền phủ quyết các dự luật và duy trì những thẩm quyền hành pháp nhất định. Bởi vậy, kết quả bầu cử không đồng nghĩa chính sách thuế quan hiện hành sẽ lập tức thay đổi.
Việt Nam hưởng lợi từ tỷ giá, loạt cổ phiếu hàng không và logistics được gọi tên
Từ góc nhìn kinh tế Việt Nam, tác động đầu tiên đến từ khả năng đồng USD suy yếu. Theo SHS, khi đồng USD và lợi suất trái phiếu Mỹ hạ nhiệt, áp lực đối với tỷ giá USD/VND có thể giảm bớt. Đây là diễn biến có lợi cho những doanh nghiệp nhập khẩu nguyên vật liệu, sử dụng vốn vay bằng ngoại tệ hoặc có nghĩa vụ thanh toán lớn bằng USD.
Một yếu tố đáng quan tâm khác là giá dầu. SHS cho rằng nếu căng thẳng Iran từng bước hạ nhiệt từ năm 2027, áp lực đối với giá năng lượng và lạm phát tại Việt Nam có thể giảm.
Trong số những nhóm được đánh giá tích cực, hàng không là lĩnh vực nổi bật. Theo SHS, nhiên liệu bay Jet A1 chiếm khoảng một phần ba chi phí hoạt động của các hãng hàng không. Trong khi đó, khả năng chuyển toàn bộ biến động giá nhiên liệu vào giá vé thường bị hạn chế bởi cạnh tranh và sức mua thị trường.
Bởi vậy, nếu giá dầu giảm trong trung hạn, Vietnam Airlines (HVN) và Vietjet Air (VJC) có thể hưởng lợi trực tiếp nhờ chi phí nhiên liệu giảm, qua đó cải thiện biên lợi nhuận.
Ở lĩnh vực logistics, Tổng công ty cổ phần Bưu chính Viettel (VTP) được SHS đánh giá tích cực nhẹ. Xăng dầu chiếm tỷ trọng đáng kể trong chi phí vận hành đội xe giao hàng, đặc biệt ở hoạt động chuyển phát chặng ngắn. Giá nhiên liệu giảm có thể giúp doanh nghiệp tiết giảm giá vốn và cải thiện hiệu quả kinh doanh.
Trong lĩnh vực sản xuất, Công ty cổ phần Nhựa Bình Minh (BMP) cũng nằm trong nhóm hưởng lợi. SHS cho rằng nguyên liệu PVC, HDPE có nguồn gốc từ hóa dầu chiếm phần lớn giá vốn của doanh nghiệp. Khi giá dầu giảm kéo theo giá nguyên liệu đầu vào hạ nhiệt, biên lợi nhuận gộp của BMP có thể được cải thiện.
Đối với lĩnh vực phân phối xăng dầu, Tập đoàn Xăng dầu Việt Nam (PLX) và Tổng công ty Dầu Việt Nam (OIL) được đánh giá tích cực nhẹ trong trung hạn.
Theo SHS, sau giai đoạn có thể phát sinh lỗ tồn kho khi giá dầu giảm, các doanh nghiệp phân phối sẽ hưởng lợi từ nhu cầu vốn lưu động thấp hơn và chi phí lãi vay giảm. Tuy nhiên, lợi ích thực tế còn phụ thuộc cơ chế điều hành giá và chính sách thuế xăng dầu, đặc biệt khi các ưu đãi hiện hành dự kiến hết hiệu lực vào cuối năm 2026.
Một số doanh nghiệp dầu khí có thể chịu sức ép nếu giá dầu thế giới thực sự bước vào chu kỳ giảm. SHS đánh giá Công ty cổ phần Lọc hóa dầu Bình Sơn (BSR) thuộc nhóm có thể chịu tác động tiêu cực. Theo báo cáo, chênh lệch giá sản phẩm và dầu thô đầu vào (crack spread) đối với diesel trong quý III/2026 đạt 62,9 USD/thùng, gấp 2,2 lần cùng kỳ, trong bối cảnh chiến tranh đẩy giá các sản phẩm năng lượng lên cao.
Nếu căng thẳng hạ nhiệt, SHS dự báo crack spread năm 2027 có thể giảm khoảng 28%. Cùng với rủi ro lỗ tồn kho khi giá dầu đi xuống, diễn biến này có thể ảnh hưởng đến lợi nhuận của BSR.

Tổng công ty Khí Việt Nam (GAS) cũng được đánh giá chịu tác động tiêu cực do giá bán khí khô và LPG có sự liên hệ với giá dầu FO và Brent. Dù vậy, chi phí LNG nhập khẩu giảm có thể giúp bù đắp một phần tác động bất lợi tại các mảng kinh doanh khác.
Trong lĩnh vực vận tải dầu khí, Tổng công ty cổ phần Vận tải Dầu khí (PVT) được SHS đánh giá tiêu cực nhẹ. Việc tuyến vận tải qua eo biển Hormuz dần trở lại bình thường có thể khiến cước tàu dầu giảm khi các hợp đồng được tái ký.
Tổng công ty cổ phần Khoan và Dịch vụ khoan Dầu khí (PVD) cũng có thể chịu sức ép nhẹ do giá thuê giàn khoan tự nâng chững lại. Trong khi đó, Tổng công ty cổ phần Dịch vụ Kỹ thuật Dầu khí Việt Nam (PVS) được đánh giá trung tính, nhờ khối lượng công việc tồn đọng lớn từ chuỗi dự án Lô B – Ô Môn và các hợp đồng cơ khí giai đoạn 2026–2030.
Như vậy, theo cách tiếp cận của SHS, tác động đối với thị trường chứng khoán Việt Nam không đơn thuần phụ thuộc vào việc đảng nào kiểm soát Quốc hội Mỹ, mà còn chịu ảnh hưởng bởi chuỗi diễn biến tiếp theo của đồng USD, lợi suất trái phiếu và giá dầu thế giới.
Đặc biệt, SHS xác định ba biến số cần tiếp tục theo dõi sau bầu cử gồm chỉ số DXY và lợi suất trái phiếu Mỹ kỳ hạn 10 năm, giá dầu Brent cùng diễn biến xung đột Iran và chính sách thuế quan của Mỹ đối với hàng hóa Việt Nam. Những đánh giá về doanh nghiệp hưởng lợi hay chịu sức ép nêu trên được xây dựng trên giả định giá dầu giảm trong trung hạn từ năm 2027.
Hoàng Phan / Vietnamfinance.vn