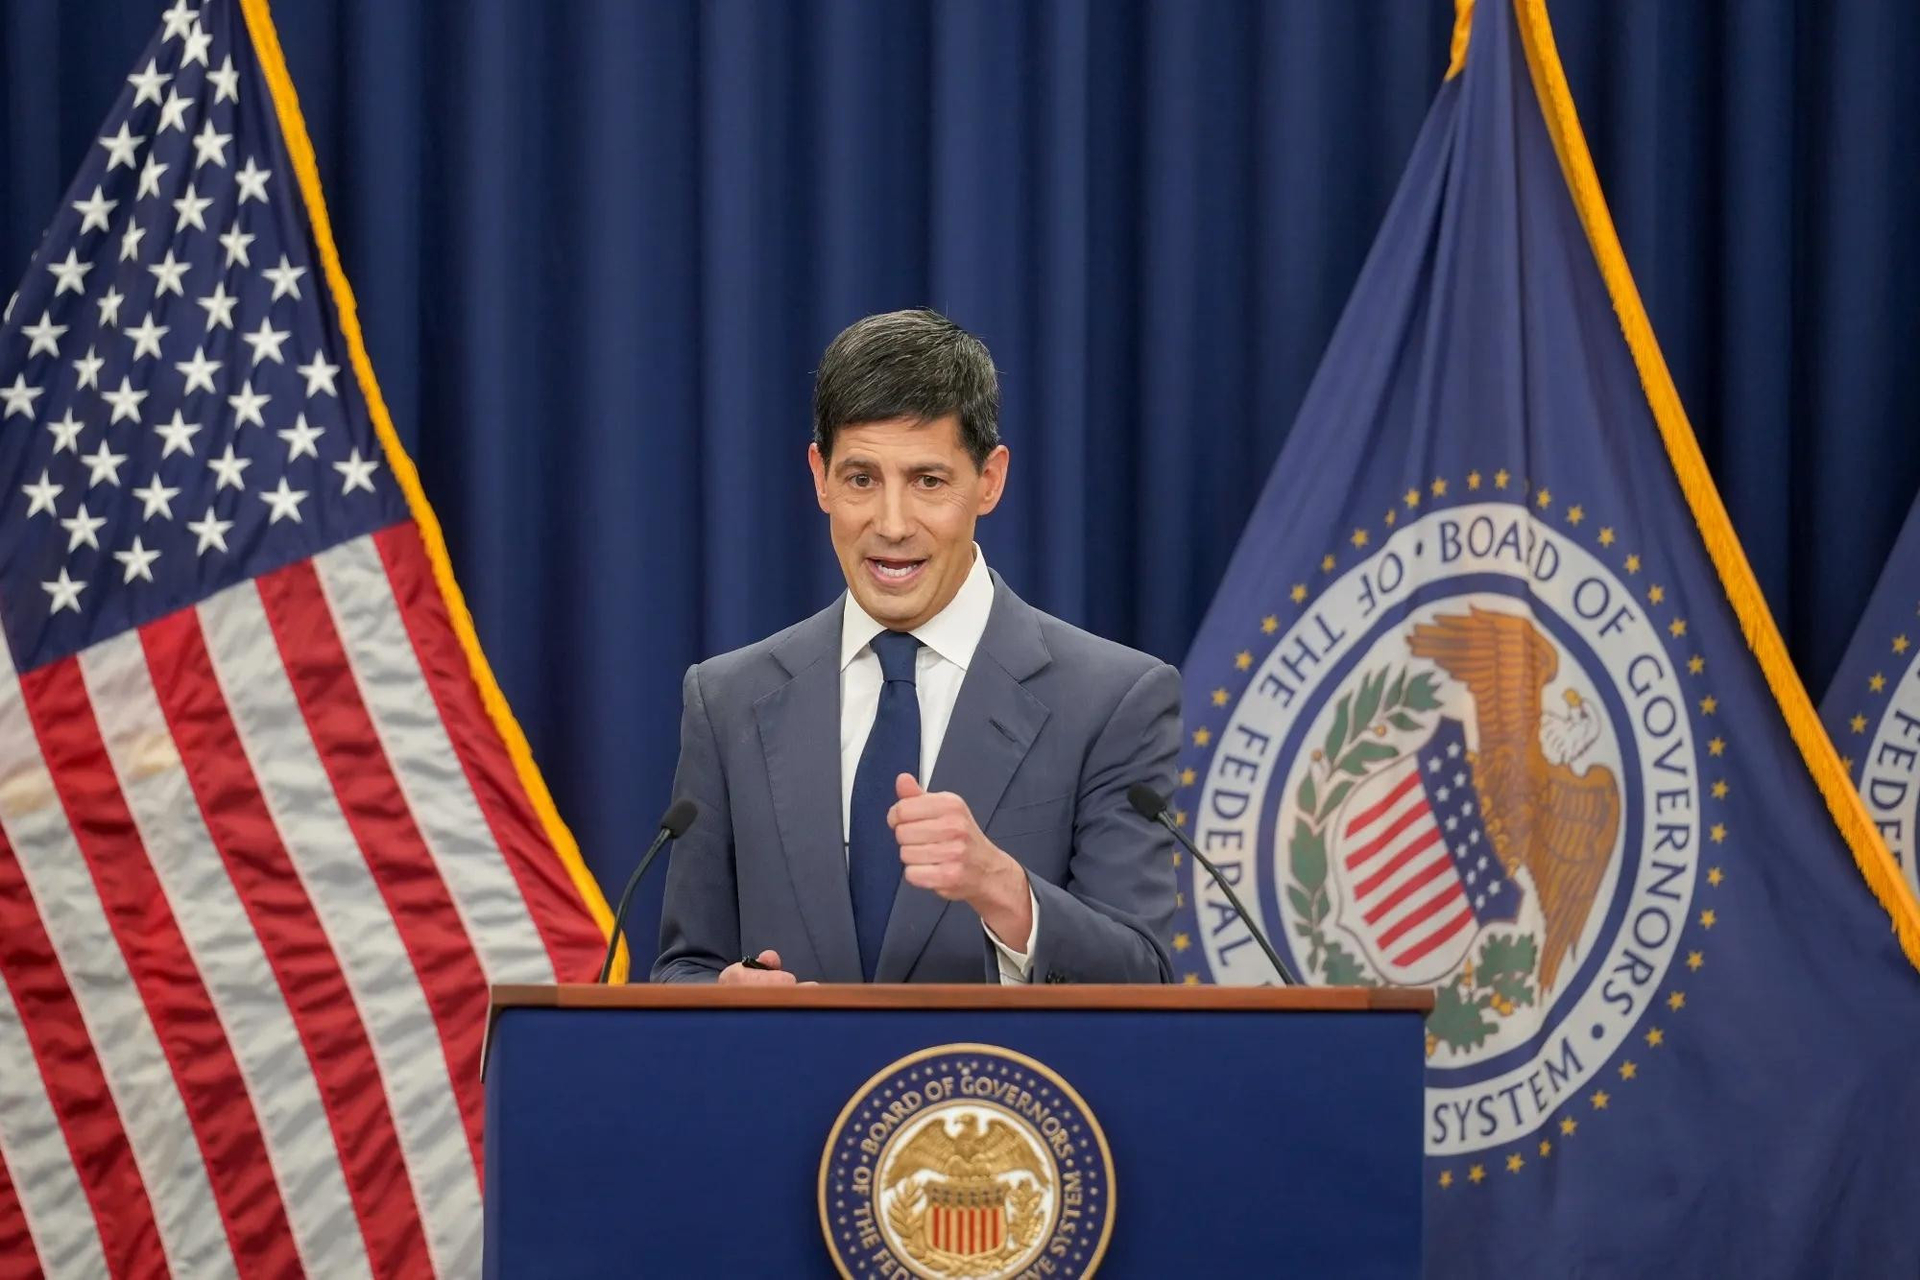
Chủ tịch Cục Dự trữ Liên bang Mỹ (Fed) Kevin Warsh đang lên kế hoạch phá vỡ tiền lệ kéo dài 45 năm bằng một thay đổi đáng chú ý trong chính sách tiền tệ. Động thái này có thể khiến Phố Wall đối mặt với nhiều năm biến động.
Kể từ khi trở thành Chủ tịch Hội đồng Thống đốc Fed hồi đầu năm nay, ông Kevin Warsh đã thể hiện rõ mong muốn cải tổ cơ quan này.
Theo ông Warsh, Ủy ban Thị trường Mở Liên bang (FOMC), cơ quan chịu trách nhiệm hoạch định chính sách tiền tệ, bao gồm cả việc quyết định lãi suất, đang có ảnh hưởng quá lớn đến thị trường chứng khoán.
Ông không muốn Fed tiếp tục đóng vai trò như một cơ chế hỗ trợ thị trường mỗi khi xuất hiện biến động. Ông cũng cho rằng các nhà đầu tư đang dành quá nhiều thời gian để dự đoán phản ứng của Fed, thay vì chủ động đánh giá và phản ứng trước những dữ liệu kinh tế.
Tại cuộc họp FOMC gần đây, ông Warsh đã công bố kế hoạch phá vỡ tiền lệ kéo dài 45 năm trong cách thức điều hành chính sách tiền tệ. Đây là thay đổi có thể tác động đáng kể đến Phố Wall trong nhiều năm tới.
Fed muốn giảm số cuộc họp quyết định lãi suất
Kể từ năm 1981, FOMC duy trì lịch họp 8 lần mỗi năm để thảo luận và quyết định các vấn đề liên quan đến chính sách tiền tệ.
Những quyết định của FOMC bao gồm điều chỉnh lãi suất quỹ liên bang (federal funds rate) – mức lãi suất áp dụng đối với các khoản vay qua đêm giữa các tổ chức lưu ký tại Mỹ – cũng như quy mô bảng cân đối kế toán của Fed và việc điều tiết lượng tiền, thanh khoản trong nền kinh tế thông qua nghiệp vụ thị trường mở.
Tại cuộc họp FOMC hồi tháng 10 vừa qua, ông Warsh khiến giới đầu tư bất ngờ khi thông báo kế hoạch giảm số cuộc họp mà tại đó ủy ban tiến hành bỏ phiếu quyết định lãi suất hoặc công bố tuyên bố chính sách tiền tệ.

Theo kế hoạch, FOMC vẫn duy trì 8 cuộc họp mỗi năm. Tuy nhiên, trong năm 2027, một cuộc họp sẽ chỉ tập trung vào các vấn đề chiến lược chính sách tiền tệ, không có hoạt động bỏ phiếu về lãi suất quỹ liên bang hay công bố tuyên bố chính sách.
Đến năm 2028, ông Warsh dự kiến sẽ có 2 cuộc họp chỉ dành riêng cho việc thảo luận chiến lược, không đưa ra quyết định về lãi suất hoặc ban hành tuyên bố chính sách.
Giải thích về sự thay đổi này, ông Warsh cho biết: “Theo tôi, lý do đằng sau động thái này khá đơn giản. Để hoạch định chính sách đúng đắn, chúng ta cần đánh giá những diễn biến trong ngắn hạn một cách kịp thời, thường xuyên và dựa trên đầy đủ thông tin. Nhưng điều quan trọng không kém là phải dành thời gian và không gian cho các cuộc thảo luận chiến lược giữa một tập thể có những góc nhìn đa dạng, để suy nghĩ lại về các vấn đề lớn, hướng tầm nhìn xa hơn và tập trung vào những vấn đề lớn có ý nghĩa dài hạn”.
Động thái trên nối tiếp một loạt thay đổi mà ông Warsh thực hiện trong thời gian ngắn giữ cương vị Chủ tịch Fed nhằm đưa cơ quan này vào vai trò ít can thiệp hơn đối với thị trường.
Ông Warsh chưa gửi dự báo của mình để đưa vào Bản tóm tắt các dự báo kinh tế (Summary of Economic Projections – SEP) của Fed. Đây là tài liệu thể hiện đánh giá của từng thành viên tham gia FOMC về một số chỉ số kinh tế quan trọng.
Bên cạnh đó, ông cũng rút ngắn nội dung tuyên bố chính sách tiền tệ của FOMC. Trong bối cảnh lạm phát vẫn ở mức cao, những thay đổi này phần nào làm gia tăng sự bất định trên thị trường trước một số cuộc họp của Fed.
Vì sao thay đổi này có thể gây biến động trên Phố Wall?
Tác động rõ nét nhất trong ngắn hạn, đặc biệt trong năm 2027 và 2028, có thể là sự gia tăng biến động trên thị trường tài chính.
Lãi suất có ảnh hưởng đến hầu hết các lĩnh vực của thị trường chứng khoán. Với một số ngành như bất động sản, biến động lãi suất có thể tác động trực tiếp đến doanh thu và lợi nhuận của doanh nghiệp. Trong khi đó, lợi suất trái phiếu, vốn chịu ảnh hưởng từ lãi suất quỹ liên bang, cũng là yếu tố quan trọng trong mô hình chiết khấu dòng tiền (discounted cash flow – DCF), phương pháp được Phố Wall sử dụng phổ biến để định giá doanh nghiệp dựa trên dòng tiền dự kiến trong tương lai.
Do đó, khi việc dự đoán xu hướng lãi suất trở nên khó khăn hơn, mức độ biến động của thị trường cũng có thể gia tăng. Chưa kể, lãi suất còn quyết định chi phí vay vốn của cả người tiêu dùng lẫn doanh nghiệp.
Ông Warsh muốn các nhà đầu tư chủ động phản ứng trước những dữ liệu kinh tế, thay vì luôn phải tính đến khả năng Fed sẽ hành động như thế nào. Tuy nhiên, trên thực tế, việc thay đổi hoàn toàn thói quen này sẽ không dễ dàng, nhất là khi thị trường đã phụ thuộc vào các tín hiệu chính sách từ Fed trong một thời gian dài.
Một vấn đề khác được đặt ra là FOMC sẽ áp dụng lịch họp mới một cách linh hoạt đến đâu.
Theo Barron’s, ông Gregory Daco, nhà kinh tế trưởng của EY-Parthenon, đặt câu hỏi: “Liệu điều này có đồng nghĩa với việc Fed sẽ từ chối điều chỉnh chính sách một cách tùy tiện, ngay cả khi các điều kiện kinh tế đòi hỏi phải hành động? Liệu các quyết định chính sách mang tính chiến thuật có thể được đưa ra song song với những cuộc thảo luận chiến lược rộng hơn hay không?”.
Đây đều là những vấn đề đáng chú ý và nhiều khả năng ông Warsh sẽ phải làm rõ hơn trong thời gian tới.
Một số cuộc họp FOMC hiện chỉ cách nhau khoảng 1,5 tháng. Tuy nhiên, kể từ sau cuộc Đại suy thoái 2007–2009, thị trường đã ngày càng phụ thuộc vào các quyết định và tín hiệu chính sách của Fed. Vì vậy, ngay cả một điều chỉnh tương đối nhỏ trong lịch họp cũng có thể tạo ra những tác động kéo dài đối với Phố Wall.
Đặc biệt, sự bất định có thể gia tăng trước mỗi cuộc họp FOMC, khi giới đầu tư còn chia rẽ về hướng đi chính sách của cơ quan này.
Trong bối cảnh đó, một quyết định lãi suất nằm ngoài dự đoán của thị trường có thể tạo ra những biến động mạnh và khó lường đối với giá cổ phiếu cũng như các tài sản tài chính khác.