Từng được xem là kênh tích lũy an toàn với kỳ vọng giá tăng theo thời gian, căn hộ chung cư đã qua sử dụng đang trở thành tài sản khó bán đối với một bộ phận nhà đầu tư. Giá chào bán giảm sâu nhưng vẫn vắng khách, trong khi áp lực lãi vay ngày càng lớn, đẩy nhiều người vào thế tiến thoái lưỡng nan: giảm giá nữa thì lỗ, giữ tiếp thì không gồng nổi lãi vay.
Tiến thoái lưỡng nan
Xuống tiền theo các đợt sóng tăng giá trước đây, nhiều nhà đầu tư nay mắc kẹt với khoản vay lớn, buộc bán lỗ tài sản.
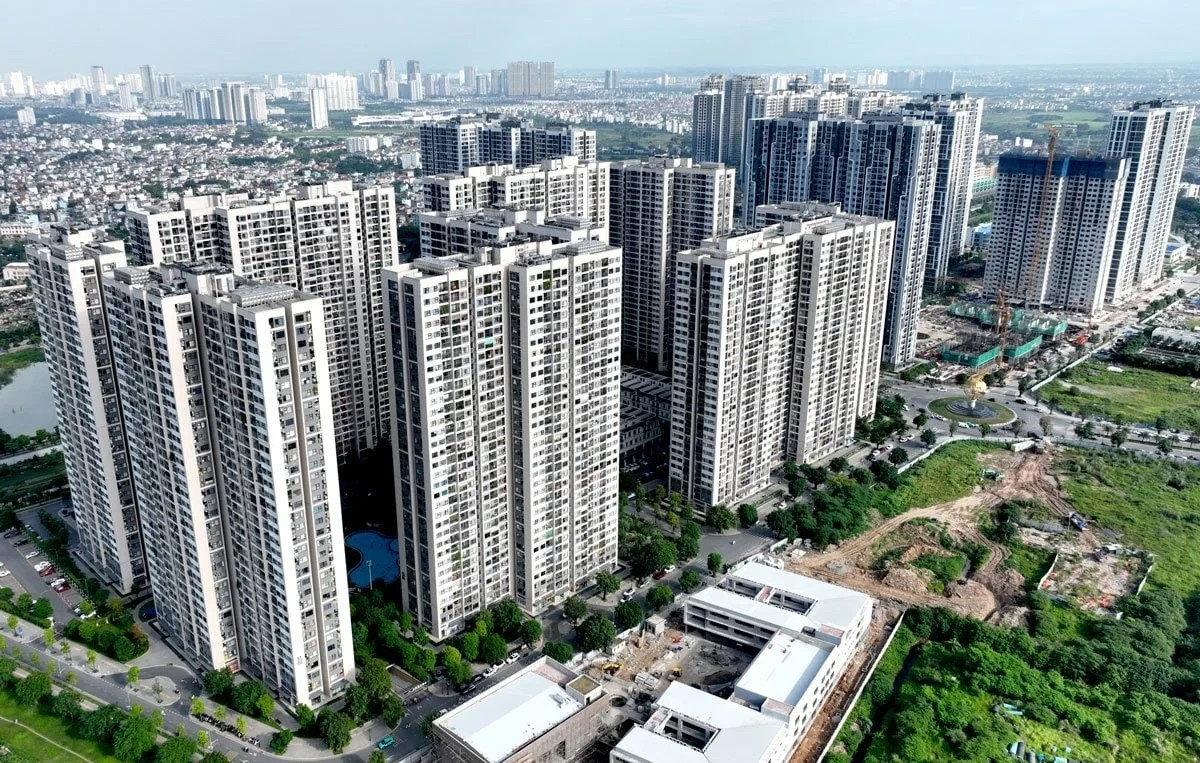
Đầu năm 2025, chị Thu Hoài (35 tuổi, quê Phú Thọ) mua một căn hộ đã qua sử dụng, rộng 45m2 tại một tháp cao tầng ở phía tây Hà Nội với giá 4,7 tỷ đồng. Khi đó, chị xem đây là khoản đầu tư tích lũy dài hạn, vừa có thể giữ tiền, vừa kỳ vọng tài sản tăng giá theo đà phát triển hạ tầng và nguồn cung nhà ở khan hiếm. Tin rằng bất động sản khó giảm giá trong dài hạn, chị quyết định sử dụng đòn bẩy tài chính để nhanh chóng sở hữu căn hộ.
Ngoài vốn tự có, chị vay ngân hàng 3 tỷ đồng. Kế hoạch ban đầu của chị là nắm giữ căn hộ trong một thời gian, chờ giá tăng rồi chuyển nhượng để thu hồi vốn và hưởng phần chênh lệch.
Tuy nhiên, khi nhu cầu tài chính thay đổi, việc bán căn hộ lại không diễn ra như dự tính. Sau hơn một năm, dù mặt bằng giá nhà tại khu vực đã tăng lên đáng kể, chị Hoài vẫn gặp khó trong việc tìm người mua với mức giá kỳ vọng 5 tỷ đồng. Chị liên tục điều chỉnh giá chào bán, từ mức mong muốn ban đầu xuống còn 3,5 tỷ đồng, nhưng sau nhiều tháng vẫn chưa thể thoát hàng.
“Giữ lại thì tôi phải tiếp tục gánh khoản nợ ngân hàng, còn bán thì phải chấp nhận giảm giá sâu hơn nữa mới hy vọng có người mua”, chị Hoài chia sẻ.
Điều khiến chị lo lắng hơn cả là thời gian ưu đãi lãi suất sắp kết thúc. Theo thông báo của ngân hàng, khoản vay sẽ chuyển sang lãi suất thả nổi 14,8%/năm từ đầu năm sau. Với dư nợ 3 tỷ đồng, riêng tiền lãi ở mức lãi suất này tương đương khoảng 37 triệu đồng mỗi tháng. Khi chi phí vốn tăng lên, việc tiếp tục nắm giữ căn hộ không còn đơn thuần là chờ tài sản tăng giá, mà trở thành bài toán cân đối dòng tiền hàng tháng.
“Điều tôi sợ nhất không chỉ là phải bán thấp hơn giá mua, mà còn là tiếp tục giữ tài sản trong khi không đủ khả năng trả nợ. Nếu không cân đối được dòng tiền, rủi ro sẽ ngày càng lớn”, chị nói.
Trường hợp của chị Hoài không phải là cá biệt. Nhiều nhà đầu tư mua căn hộ trong giai đoạn 3-5 năm trước với tâm lý cứ “mua rồi giữ, giá sẽ tăng”. Tuy nhiên, khi cần bán, họ lại rơi vào thế khó: cạnh tranh với nguồn cung mới, giảm giá thì có nguy cơ thua lỗ, còn tiếp tục nắm giữ lại phải gồng gánh chi phí lãi vay.
Thực tế, tình trạng khó thanh khoản của căn hộ thứ cấp xuất phát từ nhiều yếu tố, trong đó có sự chênh lệch ngày càng lớn giữa mặt bằng giá nhà và khả năng chi trả của người mua. Giai đoạn 2021-2025, giá chung cư Hà Nội tăng mạnh, bình quân khoảng 20-30% mỗi năm, trong khi thu nhập của người dân không theo kịp. Mặt bằng giá cao khiến tệp khách hàng đủ năng lực tài chính để mua lại các căn hộ ngày càng thu hẹp.
Bên cạnh đó, mặt bằng lãi suất tương đối thấp trong giai đoạn 2023-2025 từng góp phần duy trì sức nóng của thị trường. Tuy nhiên, khi chi phí vay vốn gia tăng, lợi thế này dần mất đi. Với những nhà đầu tư sử dụng đòn bẩy tài chính lớn, lãi suất thả nổi tăng khiến chi phí nắm giữ tài sản đội lên, buộc họ phải tính toán lại hiệu quả đầu tư, thậm chí rao bán để giảm áp lực trả nợ.
Dù vậy, hạ giá chưa chắc giúp chủ nhà nhanh chóng tìm được người mua. Nguồn cung mới mang đến thêm lựa chọn, trong khi tâm lý thận trọng và chờ đợi mức giá tốt hơn khiến người mua cân nhắc kỹ trước khi xuống tiền. Vì thế, ngay cả những căn hộ đã điều chỉnh giá vẫn có thể kéo dài thời gian giao dịch.
Nhà đầu tư phải tính lại bài toán giữ tài sản
Trao đổi với Đầu tư Tài chính – VietnamFinance xung quanh vấn đề trên, bà Phạm Miền, Phó viện trưởng Viện Nghiên cứu Kinh tế và Bất động sản Việt Nam, cho rằng giai đoạn 2022-2023 đánh dấu sự thay đổi đáng chú ý trong quan niệm về căn hộ chung cư, khi loại hình này ngày càng được nhìn nhận như một tài sản tích lũy thay vì chỉ là nơi để ở hoặc tài sản tiêu dùng.
“Trong bối cảnh nguồn cung hạn chế, nhu cầu nhà ở tại các đô thị lớn như Hà Nội và TP. HCM duy trì ở mức cao, giá căn hộ trên cả thị trường sơ cấp lẫn thứ cấp liên tục thiết lập mặt bằng mới. Điều đó khiến nhiều người hình thành tâm lý mua bất động sản là có thể sinh lời, nhất là khi thực tế đã có những nhà đầu tư thu được lợi nhuận từ việc nắm giữ tài sản”, bà nói.
Tuy nhiên, theo bà Miền, diễn biến này gắn với những điều kiện thị trường đặc thù của từng thời kỳ, không phải quy luật đúng với mọi sản phẩm và mọi thời điểm. Khi nguồn cung thấp hơn nhiều so với nhu cầu, người mua có ít lựa chọn và các tiêu chí lựa chọn cũng có phần linh hoạt hơn. Ngược lại, khi nguồn cung được cải thiện nhờ quá trình tháo gỡ vướng mắc pháp lý và sự tham gia của nhiều dự án quy mô lớn, người mua có thêm cơ hội so sánh, cân nhắc trước khi quyết định.
Bên cạnh đó, chi phí tài chính, đặc biệt là lãi vay, ảnh hưởng trực tiếp đến quyết định đầu tư. Người mua ngày càng thận trọng với những tài sản được định giá chủ yếu dựa trên kỳ vọng tăng giá trong ngắn hạn, thay vì giá trị sử dụng hoặc hiệu quả khai thác thực tế.
“Quyết định mua không đơn thuần dựa trên kỳ vọng giá sẽ tiếp tục tăng, mà đòi hỏi sản phẩm phải chứng minh được giá trị tương xứng với số tiền bỏ ra”, bà Miền nhận định.
Vì vậy, tình trạng khó thanh khoản ở một số căn hộ không nhất thiết đồng nghĩa sức hấp dẫn của toàn bộ phân khúc chung cư đã suy giảm. Theo chuyên gia, diễn biến này phản ánh quá trình thị trường chuyển sang trạng thái chọn lọc hơn. Khi người mua có nhiều lựa chọn, chất lượng sản phẩm, mức giá, vị trí, khả năng khai thác và chi phí nắm giữ sẽ ngày càng quyết định sức cạnh tranh của tài sản.
Trước thực tế đó, bà Miền cho rằng chủ sở hữu cần đánh giá lại quyết định giữ hay bán căn hộ dựa trên mục tiêu ban đầu, nhu cầu tài chính và triển vọng của chính tài sản đang nắm giữ.
“Với người mua để ở và vẫn có nhu cầu sử dụng, quyết định nên xuất phát từ chất lượng sống và điều kiện thực tế của gia đình. Với nhà đầu tư, cần xem xét lại hiệu quả sử dụng vốn, khả năng sinh lời trong thời gian tới và mức độ phù hợp của tài sản với kế hoạch tài chính hiện tại”, bà nhìn nhận.
Năng lực tài chính cũng là yếu tố cần được đặt lên hàng đầu. Nếu không chịu áp lực vay nợ và có đủ dòng tiền để tiếp tục nắm giữ, chủ sở hữu có thể cân nhắc triển vọng dài hạn của căn hộ. Ngược lại, nếu tiền lãi và các khoản phải trả đang tạo gánh nặng, việc chủ động xử lý tài sản sớm có thể giúp hạn chế rủi ro phát sinh từ việc mất cân đối dòng tiền.
Quan trọng hơn, chủ sở hữu không nên trì hoãn quyết định chỉ vì tiếc mức giá từng kỳ vọng, nhưng cũng không nên vội vàng hạ giá khi chưa đánh giá đầy đủ các yếu tố liên quan.
“Trong một thị trường mà thanh khoản không còn được bảo đảm chỉ bằng kỳ vọng tăng giá, mục tiêu không nhất thiết là bán được mức giá cao nhất, mà là lựa chọn phương án phù hợp với nhu cầu và năng lực tài chính. Bởi với bất động sản, khả năng giữ giá chỉ có ý nghĩa khi người sở hữu đủ sức nắm giữ, còn giá trị tài sản chỉ thực sự được hiện thực hóa khi có thể chuyển nhượng hoặc khai thác hiệu quả”, bà nói.
Ái Sa / Báo Chính Phủ