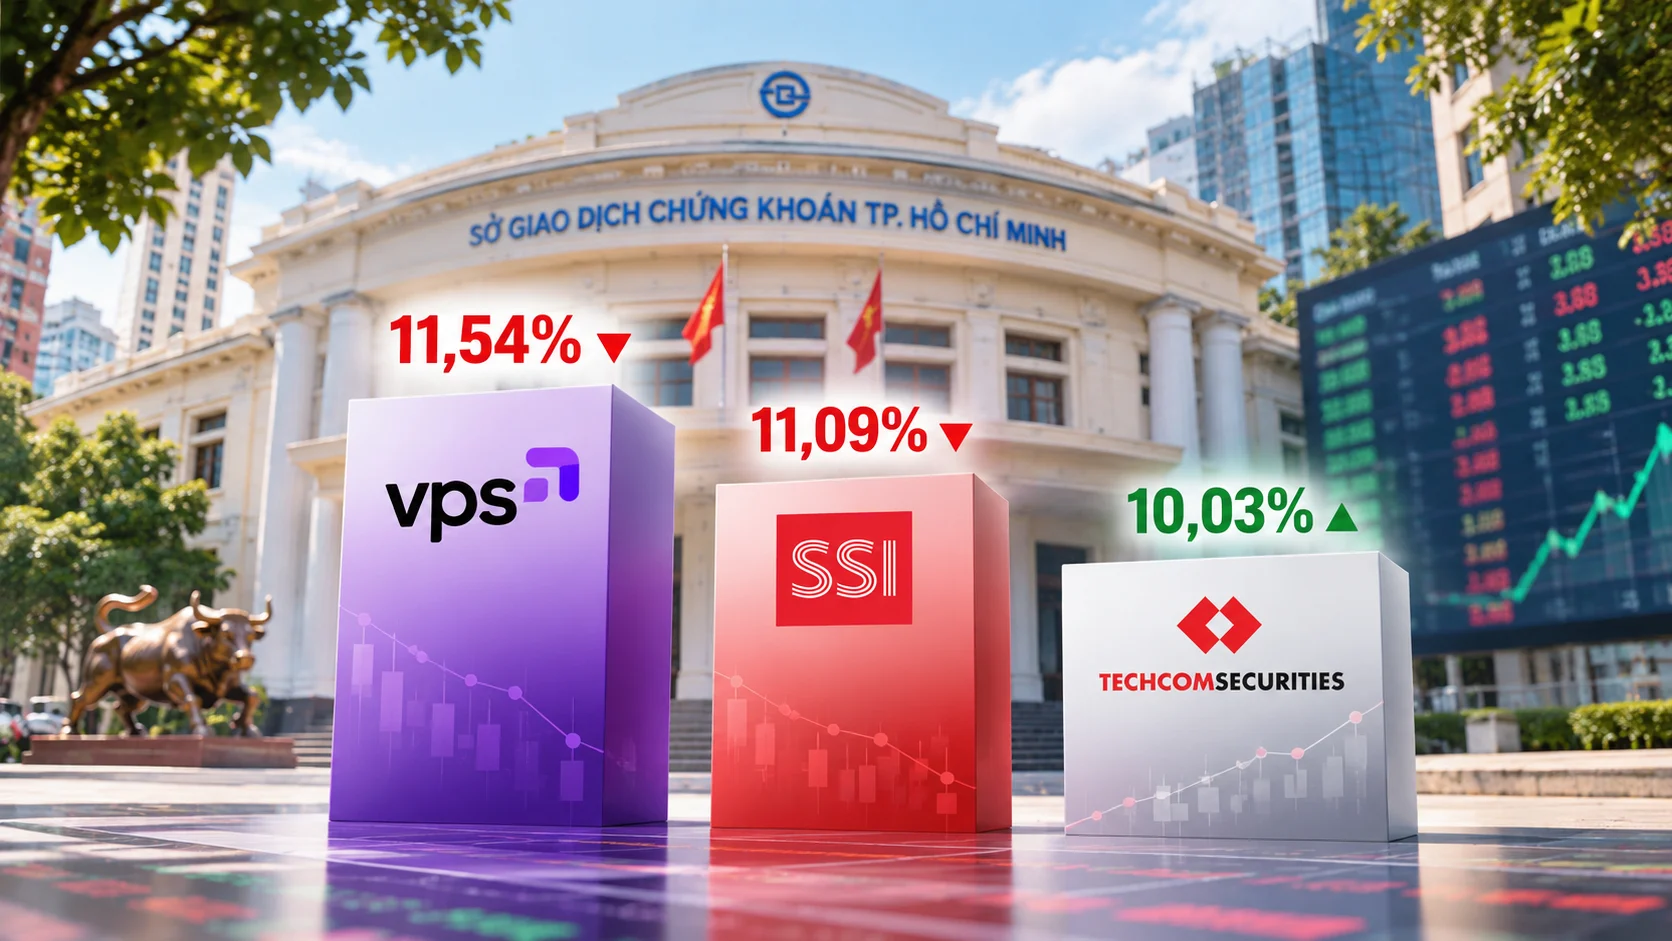
Thị phần môi giới của VPS tiếp tục thu hẹp, trong khi SSI duy trì tương đối ổn định quanh ngưỡng 11%, còn TCBS tăng trưởng và lần đầu vượt mốc 10%.
Sở Giao dịch Chứng khoán TP.HCM (HoSE) vừa công bố thị phần giá trị giao dịch môi giới cổ phiếu và chứng chỉ quỹ quý III/2026. Bảng xếp hạng cho thấy các vị trí trong top 10 không xáo trộn quá mạnh, nhưng khoảng cách giữa các doanh nghiệp dẫn đầu đang thu hẹp, trong khi thị phần tiếp tục phân tán khỏi nhóm công ty lớn.
Khoảng cách giữa top 3 ngày càng sít sao
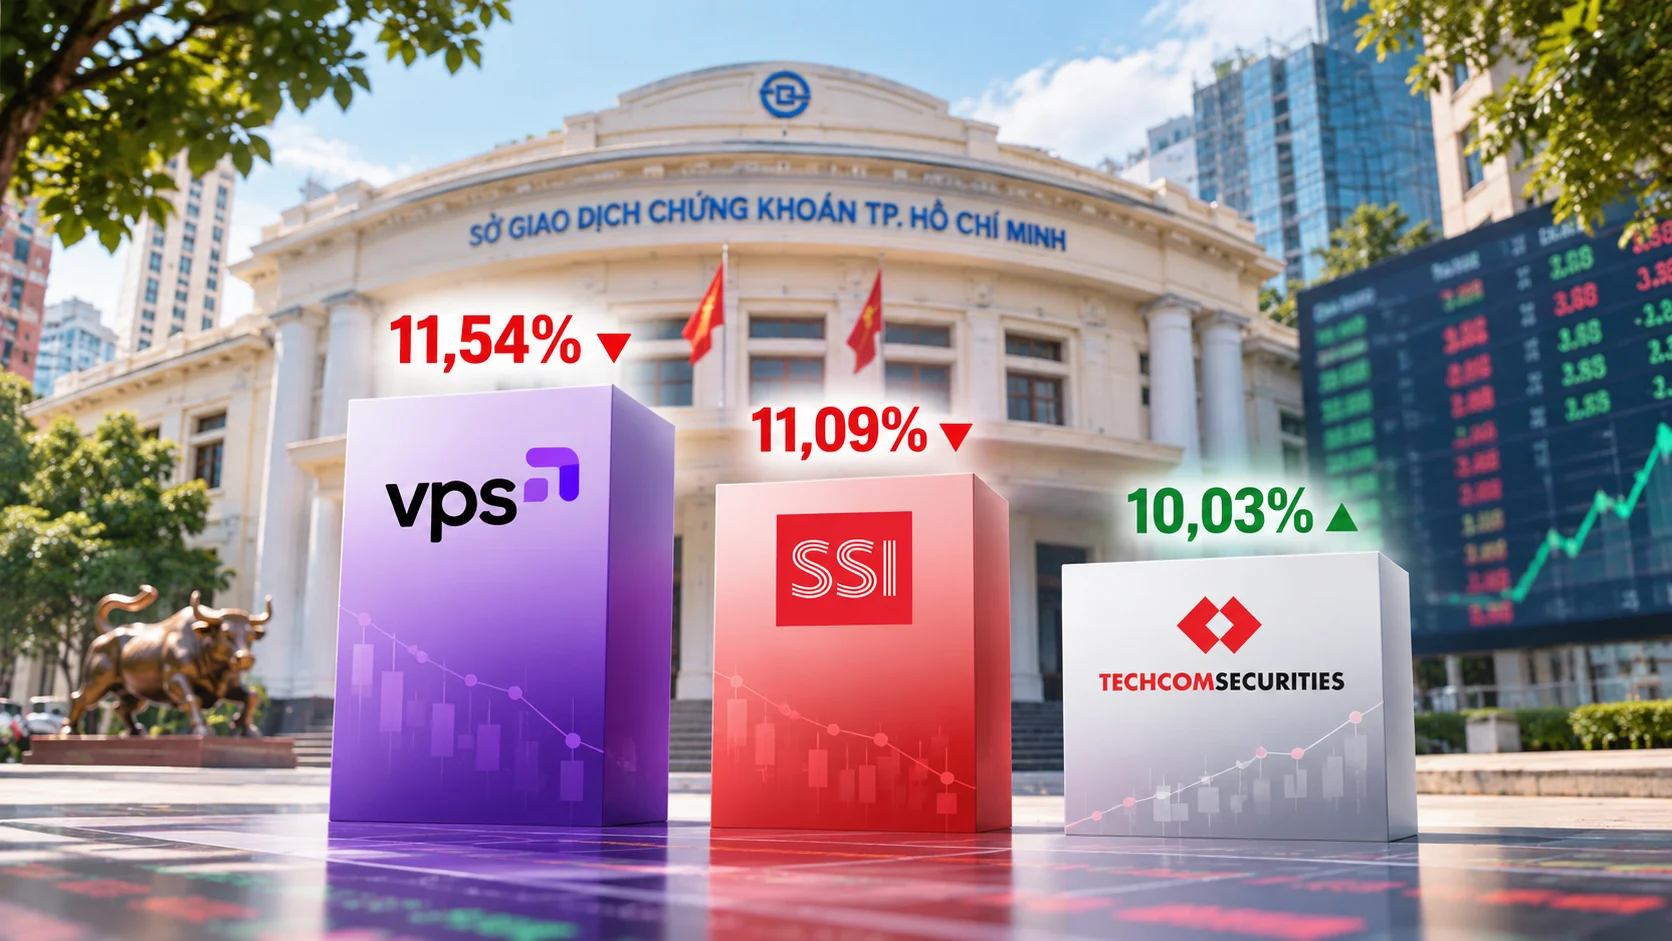
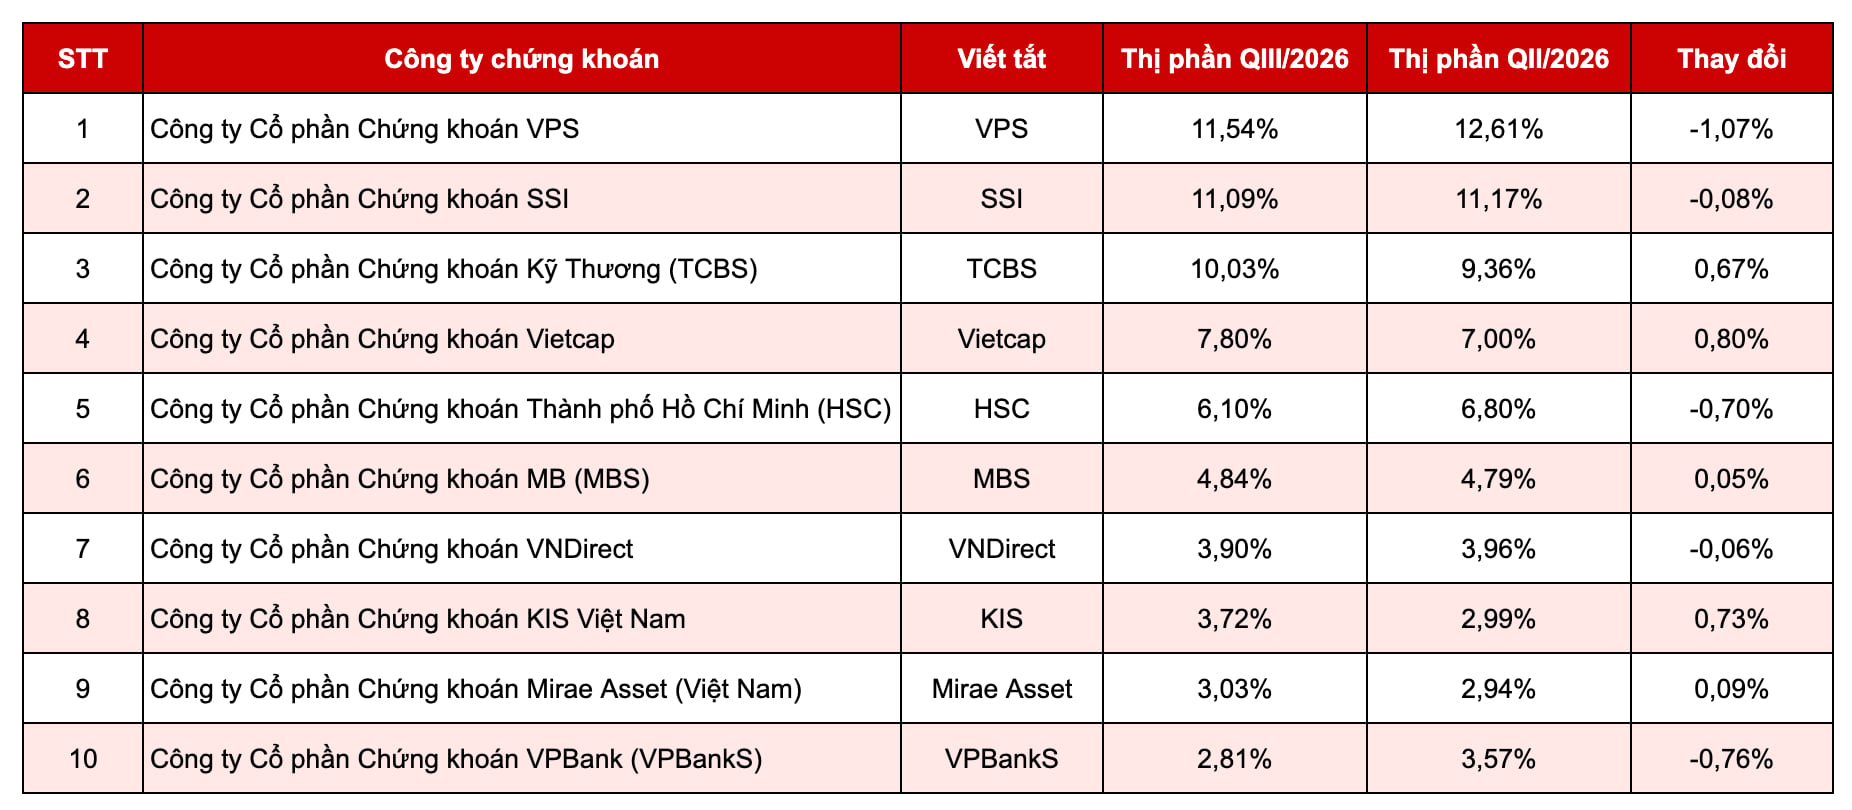
Kết thúc quý III/2026, Công ty Cổ phần Chứng khoán VPS (HoSE: VCK) tiếp tục dẫn đầu thị phần môi giới trên HoSE với 11,54%. Tuy nhiên, khoảng cách giữa VPS và các đối thủ phía sau đã thu hẹp đáng kể khi thị phần của công ty nối dài xu hướng giảm.
So với quý II, thị phần VPS giảm 1,07%, xuống mức thấp nhất trong 23 quý. Còn nếu tính từ đầu năm, doanh nghiệp đã “đánh rơi” 3,78%.
Trong khi đó, Công ty Cổ phần Chứng khoán SSI (HoSE: SSI) giữ vị trí thứ hai với 11,09% thị phần. Khoảng cách giữa SSI và VPS đã thu hẹp từ 1,44% trong quý II xuống còn chưa đầy 1 điểm phần trăm.
Đáng chú ý là sự “trỗi dậy” của Công ty Cổ phần Chứng khoán Kỹ Thương (TCBS, HoSE: TCX). Kết thúc quý III, thị phần môi giới của TCBS tăng 0,67 điểm phần trăm so với quý trước và lần đầu tiên vượt mốc 10%.
Cần biết, đây đã là quý thứ ba liên tiếp TCBS gia tăng thị phần. Từ 8,85% trong quý I, tỷ lệ này lên 9,36% trong quý II và đạt 10,03% trong quý III. Như vậy, chỉ sau ba quý, TCBS đã tăng 1,18 điểm phần trăm thị phần.
Với diễn biến trên, khoảng cách giữa ba vị trí dẫn đầu đang được thu hẹp. Đáng chú ý, là cái tên duy nhất trong top 3 gia tăng thị phần, TCBS hiện chỉ kém SSI 1,06 điểm phần trăm và kém VPS 1,51 điểm phần trăm.
Hiện tại, ba công ty đứng đầu hiện đều đã vượt 10% thị phần và tổng cộng chiếm 32,66% giá trị giao dịch môi giới trên HoSE. Cuộc đua vì thế đang hình thành một nhóm dẫn đầu tương đối rõ, thay vì khoảng cách lớn giữa vị trí số một với các đối thủ phía sau.
Vietcap và KIS Việt Nam tăng tốc trong nhóm bám đuổi
Sau top 3, Công ty Cổ phần Chứng khoán Vietcap (HoSE: VCI) vững vàng ở vị trí thứ tư với 7,80% thị phần, tăng 0,80% so với mức 7% của quý II. Mức tăng này đưa Vietcap trở thành gương mặt có tốc độ cải thiện thị phần nhanh nhất trong nhóm đầu. Cùng với TCBS, Vietcap là một trong những số ít đi ngược xu hướng thu hẹp thị phần của nhiều công ty chứng khoán lớn.
Công ty Cổ phần Chứng khoán MB (MBS, HNX: MBS) tiếp tục giữ vị trí thứ sáu với 4,84%, tăng nhẹ 0,05 điểm phần trăm so với quý II. Đứng thứ bảy là Công ty Cổ phần Chứng khoán VNDirect (HoSE: VND) với 3,90% thị phần, giảm 0,06 điểm phần trăm so với mức 3,96% của quý II.
Ở nhóm cuối, Công ty Cổ phần Chứng khoán KIS Việt Nam có bước tiến rõ rệt khi thị phần tăng từ 2,99% lên 3,72%, tương ứng tăng 0,73 điểm phần trăm. Mức tăng này giúp KIS vươn từ vị trí thứ 9 trong quý II lên thứ 8 trong quý III. Một cái tên đến từ Hàn Quốc khác là Công ty Cổ phần Chứng khoán Mirae Asset (Việt Nam) cũng cải thiện thị phần, từ 2,94% lên 3,03%, tăng 0,09 điểm phần trăm, qua đó đứng thứ 9.
Sự vươn lên của hai công ty chứng khoán ngoại này đã đẩy Công ty Cổ phần Chứng khoán VPBank (VPBankS, HoSE: VPX) xuống vị trí cuối cùng trên bảng xếp hạng. Kết thúc quý III/2026, VPBankS nắm 3,57% thị phần, tương ứng mất 0,76 điểm phần trăm.
Thị phần đang dịch chuyển khỏi nhóm “ông lớn”
Nhìn rộng ra toàn thị trường, điểm đáng chú ý trong quý III nằm ở mức độ tập trung của hoạt động môi giới. Tỷ trọng thị phần môi giới của 10 “ông lớn” đã giảm từ mức 69,05% trong quý I xuống 65,19% trong quý II và 64,86% trong quý III.
Tính chung sau ba quý, nhóm này đã mất 4,19 điểm phần trăm thị phần. Tuy nhiên, mức giảm không diễn ra đồng đều qua các quý. Riêng trong quý III, top 10 chỉ giảm 0,33 điểm phần trăm so với quý II, thấp hơn đáng kể mức giảm 3,86 điểm phần trăm ghi nhận trong quý II so với quý I. Điều này cho thấy mức độ tập trung của nhóm dẫn đầu đã giảm mạnh trong nửa đầu năm, sau đó biến động chậm lại trong quý III.
Đáng chú ý, sự suy giảm tỷ trọng của Top 10 không đi kèm với một cuộc xáo trộn lớn về thứ hạng. So với quý II, chỉ ba vị trí trong nhóm này thay đổi, cho thấy biến động chủ yếu nằm ở tương quan thị phần giữa các công ty, thay vì sự thay đổi mạnh về vị trí trên bảng xếp hạng.
Nếu xu hướng này tiếp diễn, thị trường môi giới HoSE có thể tiếp tục chứng kiến sự phân bổ thị phần rộng hơn giữa nhóm dẫn đầu và phần còn lại. Đây cũng là yếu tố đáng theo dõi trong các quý tới, khi khoảng cách thị phần giữa các vị trí trong Top 10 ngày càng có ý nghĩa đối với thứ hạng chung.